
اخبار لبنان
موقع كل يوم -المرده
نشر بتاريخ: ٧ تشرين الثاني ٢٠٢٦
كتب جوزف فرح
اعلن رئيس مجلس ادارة مصرف الاسكان انطوان حبيب، ان 'الصندوق العربي للانماء الاقتصادي والاجتماعي حوّل ١١٤ مليون دولار، من اصل التمويل الاجمالي ١٦٥ مليون دولار، مع الاستمرار في البحث عن مصادر تمويل اخرى، لتوسيع قاعدة المستفيدين' .
واكد ان 'عدد المستفيدين من قروض مصرف الاسكان بلغ ١٣٠٠ مواطن، وبقيمة ٩٠ مليون دولار حتى تشرين الاول ٢٠٢٦'.
واعتبر ان 'ازمة السكن اصبحت مشكلة وطنية، ونحن بحاجة إلى سياسة إسكانية متكاملة'.
نتائج زيارة الكويت
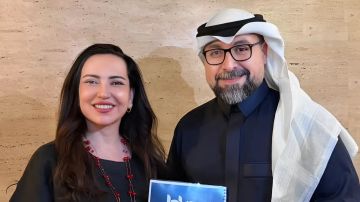
تحدث حبيب لـ'الديار'عن النتائج الايجابية التي عاد بها من الكويت، وكيف ستوظف، فقال :
كانت الزيارة إيجابية ومثمرة، وشكّلت محطة مهمة في إطار الجهود التي يبذلها مصرف الإسكان، لتأمين استمرارية التمويل السكني وتعزيزه في لبنان'.اضاف: 'تخللت الزيارة اجتماعات مع المسؤولين في الصندوق الكويتي للتنمية الاقتصادية العربية، والصندوق العربي للإنماء الاقتصادي والاجتماعي، حيث جرى البحث في سبل تعزيز التعاون القائم، ومتابعة البرامج التمويلية المخصصة للقطاع السكني في لبنان'.
واشار الى انه 'من أبرز النتائج العملية التي أُعلن عنها خلال الزيارة، العمل على تحويل الدفعة السادسة من تمويل الصندوق العربي، والبالغة 25 مليون دولار أميركي، ما يرفع إجمالي المبالغ المحوّلة إلى المصرف إلى نحو 114 مليون دولار، من أصل التمويل الإجمالي البالغ 50 مليون دينار كويتي، أي ما يعادل نحو 165 مليون دولار'.
وقال 'سنعمل على توظيف هذه الموارد في مواصلة منح القروض السكنية، وفق الشروط والمعايير المعتمدة، مع الاستمرار في البحث عن مصادر تمويل إضافية، تسمح بتوسيع قاعدة المستفيدين، والاستجابة لجزء أكبر من الطلب على السكن. كما نعتبر أن هذه اللقاءات تفتح المجال أمام تطوير التعاون المستقبلي، وبحث مشاريع سكنية وتنموية جديدة'.
الفئات المستفيدة من مصرف الإسكان
واوضح أن مصرف الإسكان 'لا يحصر الاستفادة من برامجه بمنطقة جغرافية معينة، بل إن القروض متاحة للمواطنين اللبنانيين، المقيمين في مختلف المناطق والمغتربين ايضا، شرط استيفاء معايير الأهلية المعتمدة'.
وعن الفئات المستفيدة قال: 'هو جزء أساسي من رسالة المصرف، التي تقوم على مساعدة ذوي الدخل المحدود والمتوسط، إضافة إلى الأشخاص ذوي الاحتياجات الخاصة، وتمكينهم من الحصول على مسكن ملائم'. اضاف 'نحن لا نهدف إلى منافسة المصارف التجارية في سوق القروض التقليدية، بل إلى سد فجوة تمويلية لا تستطيع شريحة واسعة من المواطنين تجاوزها، خصوصاً في ظل ارتفاع اسعار العقارات وتراجع القدرة الشرائية'.
وتابع 'لا ندّعي أن مصرف الإسكان قادر بمفرده على تلبية كامل الحاجة السكنية في لبنان، أو أنه البديل عن جميع المؤسسات المعنية بالإسكان. إنما نسعى إلى القيام بدورنا ضمن الإمكانات التمويلية المتاحة، ونتطلع إلى تكامل الجهود مع الدولة والمؤسسات المالية والجهات المانحة'.
القروض
وحول عدد القروض التي منحها المصرف حتى الآن، وكم يبلغ عدد الذين يسجلون على المنصة قال : 'حتى مطلع تشرين الأول 2026، بلغ عدد القروض الممنوحة نحو 1,300 قرض، بقيمة إجمالية تقارب 90 مليون دولار أميركي.. أما بالنسبة إلى المنصة الإلكترونية، فقد سُجّل نحو 45 ألف زيارة، وهو رقم يعكس حجم الاهتمام الكبير ببرامج المصرف والقروض السكنية التي يقدمها، والموزعة بين قروض شراء وبناء، يصل حدها الاقصى الى 100 الف دولار اميركي، وقروض ترميم بحد اقصى 50 الف دولار اميركي . علما اننا في صدد اطلاق ' قرض تركيب وحدة سكنية مسبق صنعها وجاهزة ' في القريب العاجل.
اضاف 'من الضروري التمييز بين عدد زيارات المنصة وعدد الطلبات الفعلية المكتملة، إذ إن زيارة المنصة أو الاطلاع على شروط القروض، لا تعني بالضرورة تقديم طلب مستوفٍ للشروط أو الحصول على الموافقة'.
واشار الى ان 'المصرف يواصل متابعة الطلبات ودراستها ، وفق معايير الدخل والقدرة على السداد والضمانات المطلوبة، بما يضمن حسن توظيف الموارد المتاحة، والوصول إلى المستفيدين الذين تنطبق عليهم الشروط'.
ضريبة مدروسة
وحول مطالبته بعدم استبعاد ضريبة الشقق الشاغرة، وتخصيص جزء من إيراداتها لدعم
القروض السكنية، قال : 'أعتقد أن هذا الاقتراح يستحق إعادة النظر فيه بجدية، خصوصاً أن لبنان يواجه مفارقة تتمثل في وجود عدد كبير من الشقق الشاغرة وغير المستثمرة، في مقابل وجود عائلات وشباب غير قادرين على تأمين مسكن، بسبب ارتفاع الأسعار والإيجارات وتراجع القدرة الشرائية'.
واكد 'إن فرض ضريبة مدروسة على الشقق الشاغرة، وفق معايير واضحة وعادلة، يمكن ان يحقق هدفين متكاملين: تشجيع استخدام الوحدات السكنية غير المستثمرة، وتأمين مورد مالي إضافي يمكن تخصيص جزء منه لدعم برامج الإسكان'.
واقترح أن 'يُبحث تخصيص نسبة محددة من هذه الإيرادات لدعم القروض السكنية، سواء من خلال المساهمة في تخفيض كلفة التمويل، أو دعم الفئات الأكثر حاجة أو المساعدة في تأمين دفعات أولى مناسبة للمستفيدين. لكن تحقيق هذا الاقتراح يحتاج إلى قرار تشريعي، وآلية مالية واضحة من قبل الدولة، تضمن الشفافية في تحصيل الإيرادات، وتخصيصها وصرفها للهدف المحدد'.
السياسة الاسكانية
وعن السياسة الاسكانية المتبعة قال : 'إن وضع سياسة إسكانية ناجحة في لبنان، يتطلب الاعتراف بأن أزمة السكن أصبحت مشكلة وطنية، تتجاوز قدرة أي مصرف أو مؤسسة منفردة على معالجتها. ونحن بحاجة إلى سياسة إسكانية متكاملة، تشارك فيها الدولة ومصرف الاسكان والمؤسسات المالية، والجهات المانحة والقطاع الخاص. ويجب أن تقوم هذه السياسة على تأمين مصادر تمويل طويلة الأجل ومستقرة، وتطوير برامج تمويل تتناسب مع القدرة الفعلية للأسر، من حيث قيمة القرض والفائدة ومدة السداد، ودراسة برامج الإيجار التملّكي، التي تسمح للشباب والعائلات بالانتفاع من مسكن مع إمكانية تملّكه تدريجياً'.
اضاف 'كما ينبغي تشجيع إنشاء مشاريع سكنية ميسّرة الكلفة، بالتعاون مع القطاعين العام والخاص، ووضع آلية دعم مدروسة للفئات الأكثر حاجة، خصوصاً الشباب والعائلات التي لا تملك القدرة على تأمين الدفعة الأولى'.
وتابع : ' مصرف الإسكان سيواصل العمل على تأمين التمويل من الجهات المانحة، وتطوير منتجاته السكنية، مع المحافظة على استدامته وقدرته على الاستمرار. فالحل لا يكمن بمنح قروض تفوق قدرة المواطنين على سدادها، بل في إيجاد تمويل يتناسب مع مداخيلهم وكلفة السكن الفعلية'.
وختم 'يبقى هدف مصرف الإسكان المساهمة في إعادة الأمل إلى العائلات اللبنانية، ومساعدتها على امتلاك مسكن لائق، ضمن الإمكانات المتاحة، وبما يحافظ على استمرارية المصرف وقدرته على خدمة المواطن'.