
اخبار فلسطين
موقع كل يوم -فلسطين أون لاين
نشر بتاريخ: ٩ تشرين الثاني ٢٠٢٦
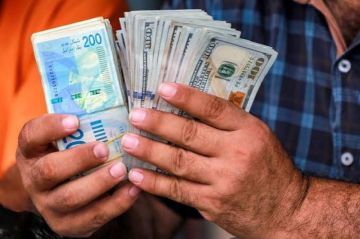
تتسع دائرة المخاوف في غزة من مخاطر الاعتماد على التعاملات المالية الإلكترونية، بعد كشف النقاب عن عمليات احتيال ونصب مالية معقدة طالت أرصدة عشرات المواطنين والتجار المحليين عبر المحافظ الرقمية، مستغلة حسن النية والاعتماد المفرط على الحلول المالية الرقمية مع استمرار أزمة السيولة النقدية الخانقة التي يعانيها القطاع.
يروي 'محمد .ل' أحد التجار المتضررين ما حدث معه قائلاً: 'أتى إليّ شخص أتعامل معه تجارياً في بيع وشراء البضائع، وطلب مني خدمة مالية بحجة أن حسابه متجاوز (الحد المسموح به) ولا يستطيع التحويل بالدولار.
طلب أن يحول لي مبالغ بالشيكل لأحولها له بالدولار إلى حساب آخر وبحكم حسن النية والمعاملة التجارية السابقة، سلمته هاتفي المحمول لتنفيذ العملية'.
ويضيف لصحيفة 'فلسطين': 'اكتشفت لاحقاً أنه لم يكن يحول الأموال إلى حساب آخر حركةً طبيعية، بل كان يستغل الهاتف لشراء بطاقات وتعبئة رصيد لإحدى الألعاب الإلكترونية، تفاجأت بخصم رصيد بلغ 1800 شيكل من حسابي، وتبين أن اللعبة يقوم عليها هاكرز يسرقون الأموال من المحافظ التي يصل منها المال دون علم أصحابها'.
ويتابع: 'عندما تتبعنا الأمر، وجدنا أن جميع الأشخاص الذين تعاملوا معه تعرضوا لنفس الخدعة ووصلت خسائر بعضهم إلى 2500 و7000 و8000 شيكل دون أن يكون لديهم أي علم بذلك.'
وعن التواصل مع الجهات المختصة، يقول إنه تواصل مع شركة الدفع الإلكتروني، فأوضحوا له أن ما جرى يعود إلى ثغرة مع التأكيد أن إعطاء الجوال أو البيانات الشخصية ورموز التحقق (OTP) للغير يضع جزءاً من المسؤولية القانونية والمالية على صاحب المحفظة نفسه.
ولم تتوقف عمليات الاحتيال عند التجار وأصحاب المحافظ الإلكترونية، بل امتدت إلى الحسابات البنكية، إذ وقعت السيدة «أسماء. غ» ضحية لعملية احتيال في بداية الحرب، خسرت على أثرها نحو 30 ألف دولار من حسابها المصرفي.
وتروي لصحيفة 'فلسطين' أنها واجهت مشكلة حالت دون تمكنها من الدخول إلى حسابها البنكي خلال ذروة الحرب، وفي أثناء محاولتها الاستفسار عن المشكلة والوصول إلى جهة تساعدها على حلها، تواصلت مع صفحة إلكترونية اعتقدت أنها تابعة لأحد البنوك المحلية، قبل أن تكتشف أنها صفحة وهمية استُخدمت لاستدراجها والحصول على بيانات حسابها.
وبحسب روايتها، تمكن القائمون على الصفحة من الوصول إلى حسابها والاستيلاء على أموالها على مراحل، مع توزيع المبالغ المسروقة على حسابات أشخاص آخرين، الأمر الذي صعّب عملية تتبع الأموال واستعادتها.
وتقول إنها واجهت صعوبة كبيرة في التواصل مع البنك المسؤول، سواء هاتفياً أو من خلال التوجه إلى مقره، بسبب إغلاقه في تلك الفترة، ما زاد من معاناتها وحال دون تمكنها من متابعة القضية بالسرعة المطلوبة، مؤكدة أن المبلغ المسروق يمثل حصيلة سنوات طويلة من العمل والادخار.
أكثر البيئات هشاشة
من جانبه، يؤكد المختص الاقتصادي خالد أبو عامر أن قطاع غزة، الذي يواجه ظروفاً استثنائية من جراء الحرب والدمار والانهيار الواسع في البنية التحتية والخدمات الأساسية، أصبح من أكثر البيئات هشاشة أمام مخاطر الاعتماد المتزايد على المعاملات المالية الإلكترونية، لا سيما مع غياب البدائل النقدية الكافية وصعوبة الوصول إلى المؤسسات المصرفية.
ويبين أبو عامر، في حديثه لصحيفة 'فلسطين' أن التحول نحو التعاملات الإلكترونية في قطاع غزة لم يكن خياراً متاحاً أمام المواطنين بقدر ما فرضته الظروف الاقتصادية والميدانية، مع شح السيولة النقدية، وتعذر حصول المواطنين على احتياجاتهم المالية من البنوك، الأمر الذي دفعهم إلى الاعتماد على المحافظ الإلكترونية والتطبيقات المصرفية في عمليات الدفع والتحويل واستلام الأموال.
ويشدد على ضرورة إعادة إتاحة التعاملات النقدية إلى جانب الوسائل الإلكترونية، باعتبارها ضرورة اقتصادية ومجتمعية في الظروف الراهنة، موضحاً أن الاعتماد على التكنولوجيا المالية يجب ألا يكون بديلاً كاملاً عن النقد، وإنما وسيلة مساندة توفر للمواطن خيارات متعددة للوصول إلى أمواله والتصرف بها، خاصة في بيئة تعاني من اضطرابات متواصلة في خدمات الاتصالات والإنترنت.
ويوضح أبو عامر أن هناك مجموعة من العوامل التي تزيد من خطورة التعاملات المالية الإلكترونية في القطاع، يأتي في مقدمتها ضعف خدمات الإنترنت وعدم استقرارها، إلى جانب الانقطاعات المتكررة في الكهرباء وصعوبة التواصل مع المؤسسات المصرفية، فضلاً عن محدودية قدرة المواطنين على الحصول على الدعم الفني الفوري عند التعرض لمشكلات تتعلق بحساباتهم البنكية أو محافظهم الإلكترونية.
ويضيف أن تطور أدوات الذكاء الاصطناعي أسهم في زيادة تعقيد عمليات الاحتيال الإلكتروني، بعدما أصبح بإمكان المحتالين استخدام تقنيات متقدمة لتقليد الأصوات وانتحال شخصيات أفراد أو موظفين وممثلين عن مؤسسات مالية، فضلاً عن إنشاء صفحات إلكترونية وهمية تبدو مطابقة للمواقع الرسمية للبنوك والشركات، بهدف استدراج المواطنين والحصول على بياناتهم الشخصية والمصرفية.
ويشير إلى أن هذه الأساليب تستهدف في كثير من الأحيان المواطنين الذين يفتقرون إلى الخبرة الكافية في التعامل مع التطبيقات والمنصات المالية، أو الذين يواجهون مشكلات تقنية في حساباتهم ويدفعهم ذلك للبحث عن المساعدة عبر صفحات وروابط غير موثوقة، ما يجعلهم أكثر عرضة للوقوع في شباك المحتالين.
ويبيّن أبو عامر أن سرقة الأموال إلكترونياً تختلف بصورة جوهرية عن السرقة التقليدية؛ ففي السابق كان الاستيلاء على الأموال يتطلب الوصول إليها بشكل مباشر، أما اليوم فقد بات بإمكان المحتال تنفيذ عملية السرقة عن بُعد، مستفيداً من الحصول على كلمات المرور أو بيانات الدخول أو رموز التحقق، أو من خلال استغلال تقنيات انتحال الهوية والتلاعب بثقة الضحايا.
ويضيف أن خطورة هذه الجرائم تكمن في إمكانية تنفيذ عمليات السحب والتحويل بصورة متتابعة وسريعة، وتوزيع الأموال على حسابات متعددة، الأمر الذي يصعّب تتبع مسارها واستعادتها، ويترك الضحية أمام خسائر مالية كبيرة قد تمثل حصيلة سنوات طويلة من العمل والادخار، دون أن يمتلك في كثير من الأحيان القدرة على تحديد الجهة المسؤولة أو الوصول إليها.
ويؤكد أن المشكلة لا تتوقف عند وقوع الاختراق أو سرقة الأموال، بل تمتد إلى صعوبة التعامل مع تبعات الجريمة، خصوصاً عندما تكون فروع البنوك مغلقة أو يصعب الوصول إليها، أو عندما لا تتوفر قنوات اتصال فعالة للاستجابة لشكاوى المواطنين ومتابعة العمليات المالية المشبوهة، وهو ما يفاقم حالة القلق وانعدام الثقة لدى المتعاملين مع الخدمات المصرفية الإلكترونية.
ويدعو أبو عامر المؤسسات المصرفية والجهات المختصة إلى تعزيز دورها في حماية أموال المواطنين، من خلال تطوير أنظمة التحقق والحماية، وتوفير خطوط اتصال تعمل باستمرار لاستقبال البلاغات المتعلقة بالاحتيال والاختراق، وتسريع إجراءات تجميد التحويلات المشبوهة ومتابعتها، إلى جانب تعزيز التوعية المصرفية والإلكترونية، وتعريف المواطنين بطرق اكتشاف الصفحات المزيفة وعدم مشاركة كلمات المرور ورموز التحقق مع أي جهة.