
اخبار فلسطين
موقع كل يوم -وكالة عمون الاخبارية
نشر بتاريخ: ٢١ تشرين الأول ٢٠٢٦
لا أرى أن الرقابة على المال العام يمكن اختزالها في وظيفة محاسبية أو إجراء إداري يأتي في نهاية دورة الإنفاق؛ فهي، في جوهرها، ضمانة تحفظ العلاقة بين السلطة والمسؤولية، وبين ما تملكه الدولة من موارد وما تلتزم بتحقيقه من غايات ومصالح عامة.
فالمال العام ليس مجرد أرقام تُدرج في الموازنات، بل هو موارد المجتمع وفرص التنمية وحقوق المواطنين في خدمات أكثر كفاءة وعدالة.
ومن هنا، فإن السؤال الذي يستحق أن نتوقف عنده ليس فقط: كم أنفقت الدولة؟ بل أيضاً: ماذا حقق هذا الإنفاق؟ وهل وصلت موارده إلى الأهداف التي خُصصت من أجلها؟
في تقديري، هنا يبدأ المعنى الحقيقي لحماية المال العام؛ حين لا يكون الإنفاق غاية في ذاته، بل وسيلة لتحقيق نتائج ملموسة يشعر بها المواطن. وأحسب أن قوة الدولة لا تظهر في ادعاء الكمال أو افتراض أن مؤسساتها لا تخطئ، وإنما في قدرتها على مواجهة الخطأ، ومساءلة أسبابه، وتصحيح مساره، ومنع تكراره. فثمة فرق بين إدارة تسعى إلى إغلاق ملفات الأخطاء، وأخرى تتعامل معها باعتبارها فرصة للمراجعة والتعلم والإصلاح.
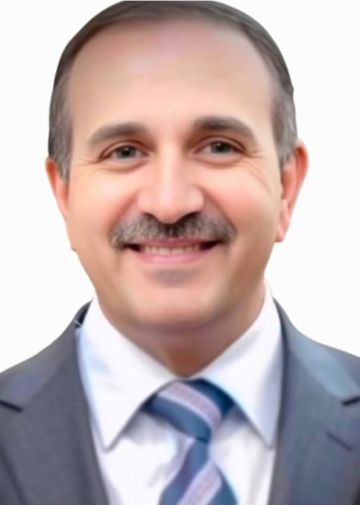
ومن هذه الزاوية، أجد في زيارة ملتقى النخبة 'Elite' إلى ديوان المحاسبة، ولقاء رئيسه الدكتور راضي الحمادين، مناسبة للتأمل في الدور الاستراتيجي الذي تضطلع به المؤسسة في حماية المال العام وتعزيز الالتزام بالقانون. فقيمة مثل هذه اللقاءات لا تقتصر على التعارف المؤسسي، بل تتجاوز ذلك إلى ترسيخ الوعي بالنزاهة والشفافية والمساءلة، وإدراك أن تطوير الإدارة العامة مسؤولية مشتركة تتطلب تكامل الأدوار والانحياز إلى المصلحة العامة.
لكن الإنصاف في الحديث عن ديوان المحاسبة يقتضي ألا نقيس أثره بعدد المخالفات التي يكشفها أو التقارير التي يصدرها فحسب؛ فهذه أدوات مهمة، لكنها ليست الغاية النهائية. القيمة الحقيقية للرقابة تظهر عندما تتحول الملاحظات إلى إجراءات تصحيحية، وتُعالج أسباب الخلل، وتتراجع احتمالات تكراره.
وهنا يبرز سؤال جوهري: هل نكتفي باكتشاف الخطأ بعد وقوعه، أم نعمل على رصد المخاطر قبل أن تتحول إلى خسائر؟ في تقديري، لم يعد الاكتفاء بالمراجعة اللاحقة كافيًا في إدارة عامة تتسع مسؤولياتها وتتزايد تعقيدات الإنفاق. المطلوب رقابة تواكب التنفيذ، وتنبه إلى مواطن الخلل في الوقت المناسب، وتساعد على تصويب المسار قبل أن تصبح المعالجة أكثر كلفة وأقل فاعلية.
غير أن الرقابة الفاعلة لا تقوم على التشدد وحده، كما أن حماية المال العام لا ينبغي أن تجعل كل قرار إداري مصدرًا للخوف والتردد. فهناك فرق جوهري بين الفساد والتجاوز المتعمد من جهة، والخطأ المهني أو الاجتهاد الإداري حسن النية من جهة أخرى.
وهذا التمييز ليس تساهلاً مع المخالفات، بل ضرورة لتحقيق العدالة الرقابية، وحماية القرار الإداري السليم من أن يصبح ضحية الخوف من المساءلة.
فالدولة بحاجة إلى مسؤولين يمتلكون الجرأة على اتخاذ القرار، وإلى بيئة تسمح بالكفاءة والابتكار وتحمل المسؤولية، بالتوازي مع مساءلة جادة لكل من يتجاوز القانون أو يضر بالمصلحة العامة.
والمطلوب هنا ليس تخفيف الرقابة، بل جعلها أكثر دقة وموضوعية، مع تكامل أدوار الأجهزة الرقابية، والحد من الازدواجية، وتعزيز وحدات الرقابة الداخلية في الوزارات والمؤسسات لتكون خط الدفاع الأول عن سلامة الإجراءات والإنفاق.
ولا يمكن أن تؤدي الرقابة هذا الدور من دون قيادة مهنية تحمي استقلالية القرار وترسخ المعايير. ومن هذا المنطلق، يأتي تقدير الدكتور راضي الحمادين في سياق المسؤولية التي يتولاها على رأس مؤسسة ترتبط مهامها بحماية المال العام وتعزيز الالتزام بالقانون.
فالقيادة في هذا الموقع لا تُقاس بالانطباعات وحدها، وإنما بما تكرسه من معايير مهنية، وما تدعمه من ممارسات تجعل النزاهة أساسًا للعمل والكفاءة معيارًا للأداء.
ومع ذلك، فإن الإنصاف يقتضي ألا نختزل مؤسسة بحجم ديوان المحاسبة في شخص رئيسها؛ فنجاح المؤسسات حصيلة عمل جماعي تتكامل فيه خبرات المدققين والمختصين، وتستند فيه القرارات إلى قواعد واضحة وإجراءات موضوعية.
ولهذا، فإن الاستثمار في الكوادر البشرية، وتطوير قدراتها المهنية والتقنية، وتعزيز استقلالية عملها، ليست تفاصيل إدارية ثانوية، بل ركائز أساسية لاستدامة الثقة بالمؤسسة وحماية دورها من التأثر بالأشخاص أو الظروف.
ولا يقتصر تطوير العمل الرقابي على تأهيل الكوادر، بل يمتد إلى توقيت التدخل وطبيعة الأدوات المستخدمة. فحماية المال العام لا تبدأ عند وصول الملف إلى المدقق، وإنما منذ تحديد الحاجة، ودراسة الخيارات، وتقدير الكلفة، واتخاذ قرار الإنفاق. وكلما بدأ التفكير الرقابي مبكرًا، ازدادت فرص معالجة المخاطر قبل أن تتحول إلى خسائر يصعب تداركها.
وفي هذا السياق، يتيح التحول الرقمي فرصًا مهمة لتطوير العمل الرقابي؛ إذ تساعد أنظمة تخطيط موارد المؤسسات (ERP)، وأدوات تحليل البيانات والذكاء الاصطناعي، على تتبع العمليات، واكتشاف الأنماط غير الاعتيادية، وتحديد المجالات الأكثر عرضة للمخاطر.
لكن التقنية، مهما بلغت قدراتها، لا تصنع النزاهة وحدها؛ فقيمتها الحقيقية تتوقف على وجود حوكمة واضحة، وإشراف مهني مسؤول، وضمانات تحمي الموضوعية وسلامة القرار.
وأعود هنا إلى السؤال الذي أراه جوهريًا في تقييم أي تجربة رقابية: ما الذي تغير نتيجة الرقابة؟ هل تراجعت المخالفات المتكررة؟ وهل تحسنت كفاءة الإنفاق؟ وهل أصبحت الإجراءات أكثر انضباطًا؟
هذه هي الأسئلة التي ينبغي أن تتقدم على مجرد عدّ التقارير والملاحظات؛ لأن نجاح الرقابة لا يتحقق بمجرد اكتشاف الخلل، بل بقدرتها على الإسهام في إصلاحه، وقياس أثر المعالجة، والتأكد من أن المشكلة لن تتكرر.
ولا يقف أثر الرقابة المنضبطة عند حدود الإدارة العامة، بل يمتد إلى البيئة الاستثمارية وثقة المجتمع بمؤسسات الدولة. فوضوح الإجراءات، والالتزام بالقانون، وحماية الموارد، ومساءلة المقصرين، عوامل تعزز الثقة وتدعم استقرار البيئة التي يعمل فيها المستثمرون.
فالثقة لا تُبنى بالوعود وحدها، وإنما بممارسات مؤسسية واضحة، وقواعد تُطبق بعدالة، وشعور عام بأن المال العام يخضع للمساءلة وأن المصلحة العامة هي المرجع.
ولعل ما ينبغي التأكيد عليه أن احترام المؤسسة الرقابية لا يعني إعفاءها من الأسئلة أو الاكتفاء بالإشادة بدورها، بل يعني تقدير مسؤوليتها، والاهتمام بنتائج عملها، وتوفير الظروف التي تمكنها من أداء مهامها باستقلالية وكفاءة. فالمؤسسات القوية لا تخشى التقييم الموضوعي، بل تستفيد منه في تطوير أدائها وتعزيز أثرها.
ومن هنا، تكتسب زيارة ملتقى النخبة إلى ديوان المحاسبة معناها الأوسع؛ فهي مناسبة لتقدير دور المؤسسة وقيادتها وكوادرها، والتأكيد أن قيمة هذا الدور تتعزز كلما اقترن التقدير بالتطوير، والاستقلالية بالمساءلة، والخبرة بنتائج قابلة للقياس.
إن ديوان المحاسبة ليس مجرد جهة تراجع ما أنفقته الدولة، بل هو جزء من المنظومة التي تساعدها على أن تنفق بصورة أفضل، وتتخذ قرارات أكثر سلامة، وتتعرف إلى المخاطر قبل أن تتحول إلى خسائر.
وتحقيق هذه الغاية لا يقع على عاتق الديوان وحده، بل يتطلب قيادة مهنية، وكوادر مؤهلة، وإجراءات واضحة، واستجابة جادة من الجهات الخاضعة للرقابة، وإرادة مؤسسية ترى في التصحيح خطوة نحو التحسين.
وفي نهاية المطاف، أرى أن قوة الدولة لا تُقاس بقدرتها على كشف الخطأ فحسب، بل بقدرتها على تصويبه، ومعالجة أسبابه، ومنع تكراره. عندها لا تكون الرقابة مجرد عين تراقب ما مضى، بل أداة تساعد الدولة على تحسين ما يأتي؛ ولا تكون حماية المال العام شعارًا يُرفع، وإنما مسؤولية تُمارس، ونتائج تُقاس، وثقة تُبنى بالفعل.
والله الموفق