
اخبار فلسطين
موقع كل يوم -وكالة عمون الاخبارية
نشر بتاريخ: ١٥ تشرين الثاني ٢٠٢٦
أولاً: الفرص البيئية
1. تحويل أرصدة الكربون من أداة هامشية إلى أصل مالي استراتيجي — عبر نظام MRV الموقّع فيزيائياً الذي يربط كل رصيد ببصمة فريدة (إحداثيات، طابع زمني، بصمة مستشعر، توقيع رقمي) على سجل غير قابل للتغيير.
2. تجنب انبعاثات التحلية التقليدية — محطة تحلية بالطاقة الشمسية بقدرة 50 ألف م³/يوم تنتج 150–250 ألف طن CO₂e سنوياً قابلة للتحقق.
3. إنتاج أرصدة من الطاقة النظيفة وتحسين كفاءة المياه — مصدر ثالث للأرصدة إلى جانب تجنب انبعاثات التحلية.
4. إعادة تدوير البلاستيك — مشروع pilot ثانٍ في الأردن ضمن نطاق MRV.
5. تسعير تكلفة الأضرار المتجنبة — تقديرها 50–100 دولار/طن في بعض القطاعات وفق دراسات البنك الدولي، ما يعكس القيمة البيئية الحقيقية.
6. الفائدة الصحية — انخفاض الأمراض التنفسية والقلبية وفق منهجيات منظمة الصحة العالمية، كمكوّن في التسعير متعدد المصادر.
7. تحويل ندرة المياه إلى أصل قابل للتسييل — نموذج قابل للتكرار في كل دول المنطقة.
8. قابلية تصدير نموذج MRV والتسعير لدول خارج المنطقة، ما يوسع الأثر البيئي عالمياً.
9. دمج تقنيات SAMANSIC المركزية لاحقاً بعد التحقق العلمي المستقل، ما يفتح أفقاً بيئياً أوسع.
ثانياً: الفرص الاقتصادية
1. سوق كربون عالمي ينمو من ~2 مليار دولار (2020) إلى 50–100 مليار دولار بحلول 2030 — أسعار طوعية 8–30 دولار/طن في الأسواق الناشئة مع توقعات ارتفاع.
2. إيراد بيع الأرصدة: 2–5 ملايين دولار (السنة 2)، 15–25 مليوناً (السنة 3)، 60–100 مليون (السنة 5).
3. MRV-as-a-Service — تصدير المنصة كخدمة لدول المنطقة كمصدر إيراد مبكر.
4. عقد 'سعر أرضي مضمون' مع مشترين مؤسسيين (بنوك وصناديق) لتقليل مخاطر السعر.
5. إدراج الأرصدة كأصول في الصناديق السيادية والبنوك المركزية — مع تصنيف محاسبي معتمد (IFRS/IPSAS) وتقييم مستقل.
6. الوحدات السيادية البيئية (Sovereign Eco-Units) — أداة مالية مؤسسية تمهّد للإصدار النقدي الكامل.
7. الإيراد المزدوج من التحلية: بيع المياه 0.5–0.8 دولار/م³ + بيع الأرصدة.
8. عائد السيادة الرقمية — توزيع 5–10% من عوائد أول 500 ألف طن على المواطنين (2–3 ملايين دولار سنة 3، 8–12 مليوناً سنة 5).
9. عائد المستثمر IRR: 8–10% (السنة 3) و12–18% (السنة 5).
10. خلق وظائف: 500 (سنة 2)، 2000 (سنة 3)، 8000 (سنة 5).
11. التمويل الذاتي عبر الابتكار المركب — كل مكوّن يموّل التالي، ما يجعل المشروع 'أكثر صلابة' وأقل اعتماداً على التمويل الخارجي.
12. ثلاثية التصنيع (تركيا، إندونيسيا، مصر) — عمق صناعي وجغرافي، تنويع مخاطر، أسواق تصديرية في ثلاث مناطق نفوذ.
13. التمويل الإسلامي عبر الصكوك الخضراء (البحرين) كقناة تمويل إضافية.
14. سوق التمويل الأخضر العالمي >35 تريليون دولار كخلفية لجذب رأس المال.
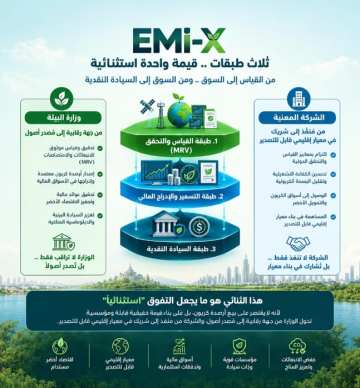
ثالثاً: كيف يُعدّ المشروع تفوقاً استثنائياً للشركات المعنية في اقتصاديات الكربون ضمن وزارات البيئة؟
1. تحويل الوزارة من جهة رقابية إلى جهة مُصدِرة لأصل مالي
وزارات البيئة تصبح مالكة/مشرفة على منظومة تُنتج أرصدة موثقة ومسعرة وقابلة للإدراج في الصناديق السيادية — أي انتقال من 'حماية البيئة ككلفة' إلى 'البيئة كأصل سيادي'.
2. منهجية تسعير رباعية لا تملكها الشركات المنفردة
السعر = سعر السوق + تكلفة الأضرار المتجنبة + الفائدة الصحية + القيمة السيادية. هذا يمنح الوزارة مرجعية تسعير إقليمية معتمدة من مجلس حوكمة علمي، وهي ميزة تنافسية لا تستطيع شركة واحدة بناءها.
3. MRV موقّع فيزيائياً كمعيار إقليمي قابل للتصدير
الوزارة تصبح مرجع الاعتماد (مع Verra وGold Standard)، ما يمنح شركاتها الوطنية موقعاً في سلسلة القيمة العالمية لاقتصاديات الكربون.
4. عقود السعر الأرضي المضمون
تُقلّل مخاطر السعر للشركات وتجعل الاستثمار في المناخ 'مربحاً لا مكلفاً' — وهو ما يترجم مباشرة إلى ميزة تنافسية للشركات العاملة تحت مظلة الوزارة.
5. الإطار المحاسبي الإقليمي لإدراج الأرصدة كأصول
معيار قابل للتصدير عالمياً، يمنح الشركات المحلية سبقاً في تبني معيار لم تتبنّه الأسواق المتقدمة بعد.
6. الوصول إلى تمويل أخضر ومناخي (GCF, IFC, بنوك تنمية)
هيكل تمويلي بـ 250–400 مليون دولار من هذه القنوات، ما يفتح للشركات أبواباً تمويلية مغلقة أمام المشاريع التقليدية.
7. تكامل MRV مع الصكوك الخضراء والتمويل الإسلامي
قناة تمويل إضافية (البحرين) تمنح الشركات مرونة هيكلية نادرة.
8. حماية السمعة عبر الفصل الواضح
المشروع يفصل بين القابل للتنفيذ والمحمي بأسرار الملكية الفكرية، ما يحمي الشركات الشريكة من مخاطر الارتباط بادعاءات غير مثبتة — شرط أساسي للتعامل مع وزارات البيئة والمؤسسات الدولية.
9. الأثر السياسي والاجتماعي (عائد السيادة الرقمية)
المواطن يصبح شريكاً لا متفرجاً، ما يخلق قاعدة سياسية تدعم الشركات العاملة في هذا القطاع وتحميها من تقلبات التشريع.
10. قابلية التكرار والتصدير
نموذج MRV والتسعير قابل للبيع لدول خارج المنطقة — أي أن الشركات المعنية لا تخدم سوقاً محلياً فقط، بل تصبح مصدّرة لخدمات اقتصاديات الكربون.
11. السيادة الابتكارية كأصل استراتيجي
المشروع يقدّم 'قدرة تنفيذية مثبتة لا وعوداً ورقية' — وهو المعيار الذي تبحث عنه وزارات البيئة عند اختيار شركائها، ويمنح الشركات المعنية أفضلية في المناقصات والمشاريع الإقليمية.
12. خارطة طريق زمنية واضحة (60 شهراً)
من MRV (12–18 شهراً) إلى التسعير (9–15) إلى الإدراج (18–24) إلى الوحدات السيادية (24–36) — ما يسمح للشركات بتخطيط استثماراتها بثقة، ويجعل الوزارة شريكاً في جدول زمني مُلزِم لا في وعود مفتوحة.
خلاصة: مشروع EMI-X يمنح وزارات البيئة والشركات المعنية موقعاً في ثلاث طبقات لا تجتمع عادةً: طبقة القياس والتحقق (MRV)، وطبقة التسعير والإدراج المالي، وطبقة السيادة النقدية. وهذا الثلاثي هو ما يجعل التفوق 'استثنائياً' — لأنه لا يقتصر على بيع أرصدة كربون، بل على بناء بنية تحتية مالية ومؤسسية تحوّل الوزارة من جهة رقابية إلى مُصدِر أصول، والشركة من منفّذ إلى شريك في معيار إقليمي قابل للتصدير.
مشروع البنية التحتية النقدية البيئية (EMI-X)
قرار البدء: من أرصدة كربون هامشية إلى أصل مالي سيادي استراتيجي
مقدمة تنفيذية: قرار بدء لا مجرد فرصة استثمارية
• يقدّم مشروع البنية التحتية النقدية البيئية (EMI-X) نفسه كقرار بدء مدعوم بخمسة وعشرين عاماً من البحث التجريبي (2001–2026)، شملت ستة عشر مشروعاً منفذاً، وبراءات اختراع أمريكية ممنوحة، وإقرار قيمة شراكات دولية تصل إلى 40 مليار دولار. وهو ليس مشروعاً استثمارياً آخر، بل بنية تحتية مالية ومؤسسية تُبنى من الصفر لتحويل أرصدة الكربون الموثقة من أداة بيئية هامشية إلى أصل مالي استراتيجي قابل للإدراج في الصناديق السيادية والبنوك المركزية، واستخدامه كضمانة جزئية لإصدار نقدي سيادي.
• يحكم المشروع مبدأ صارم هو 'الاقتصاد أولاً، التكنولوجيا لاحقاً': فهو يفصل بين المحرك الإيماني للبحث والأساس الاستثماري، ويشترط التحقق العلمي المستقل قبل إدراج أي تقنية. وهذا يعني أن كل ما يُطرح في هذا التقرير قابل للتنفيذ فوراً، ولا يعتمد على أي تقنية غير مثبتة، ويترك الباب مفتوحاً لدمج التقنيات المركزية لاحقاً بعد اجتيازها التحقق العلمي المستقل. بهذا المبدأ، يقدّم المشروع للمستثمر والمسؤول ما يستحق الثقة: أساساً استثمارياً منضبطاً، ونطاقاً محدداً، وحدوداً واضحة بين ما هو منفذ وما هو محمي بأسرار الملكية الفكرية.
أولاً: المنهجية — 'الابتكار المركب' كأساس للتنفيذ
• يستند المشروع إلى منهجية 'الابتكار المركب' التي يطبقها تحالف SAMANSIC العابر للحدود بقيادة مؤيد صبيح داود السامرائي. تقوم المنهجية على هندسة العلاقات بين القطاعات بحيث يموّل كل قطاعٍ القطاعَ التالي في حلقة مغلقة ذاتية التمويل، وقد أثبتت جدواها عبر خمس حالات موثقة: كتل بناء متشابكة تخدم الإسكان والدفاع والبيئة والتعليم معاً، وتحويل طائرة تدريب مدنية إلى منصة استخبارات سيادية، ومسح جيولوجي اختصر عامين من العمل إلى 24 ساعة، وبروتوكول ذكاء اصطناعي يدمج المحاور الجيولوجية والبيولوجية والحسابية، وتحالف لقاحات تحوّل إلى مشروع نقل جوي حضري باستثمار أولي يبلغ 10 مليارات دولار. وتتجلى المنهجية في أن كل مكوّن من مكونات المشروع السبعة يموّل المكوّن التالي ويعززه، لتشكّل في النهاية أداة محكمة الإغلاق لا تتسرب مواردها إلى أهداف منفصلة.
• ومن الضروري التأكيد، لمن يقيّم هذا المشروع، أن المسيرة العملية والتنفيذية لمؤيد السامرائي تنشأ في ظروف قاهرة (حروب، أوبئة، شح في الموارد، وتشتت مؤسسي) لا تتوفر أثناءها المنشآت الأكاديمية التقليدية ولا المختبرات المعزولة. إن هذه المسيرة هي بطولة عالمية خارقة في هندسة الأمن القومي والسيادة التكنولوجية، حيث يتم بناء القدرات من الصفر، وتكييف التقنيات المدنية لخدمة الأهداف السيادية، وإدارة تحالفاتٍ دوليةٍ عابرةٍ للقارات تحت وطأة الأزمات. وبالتالي، فإن تقييم هذه الأعمال يجب أن ينطلق من أثرها التنفيذي والواقعي على الأرض (توفير لقاحات، بناء طائرات، مسح موارد، تأمين ماوي، وإطلاق مشاريع نقل جوي)، وليس من مدى توافقها مع القوالب الأكاديمية الورقية. إن الإنجاز الحقيقي هنا هو السيادة الابتكارية والقدرة على التنفيذ، وهي أصول استراتيجية تتجاوز حدود التوثيق الأكاديمي التقليدي — وهي بالضبط الأصول التي يقدمها EMI-X للمستثمر: قدرة تنفيذية مثبتة، لا وعوداً ورقية.
ثانياً: ما الذي يريده مؤيد السامرائي من تضحيته بخمسة وعشرين عاماً؟
• إنه يريد انتصاراً مركّباً لمنهجية — لا انتصاراً شخصياً ولا مجداً فردياً. يريد أن تُثبت منهجية 'الابتكار المركب' التي بناها عبر ربع قرن من العمل في ظروف قاهرة أن التحديات البيئية يمكن أن تتحول إلى فرص ازدهار، وأن الاستثمار في المناخ يمكن أن يكون مربحاً لا مكلفاً، وأن المواطن يمكن أن يصبح شريكاً لا متفرجاً، وأن المنطقة يمكن أن تكون مصدراً للحل لا متلقياً له. وهو يريد أن يُثبت أن السيادة الابتكارية والقدرة على التنفيذ — لا التوثيق الأكاديمي الورقي — هي الأصول الاستراتيجية الحقيقية التي تستحق الاستثمار، وأن الإنجاز يُقاس بأثره التنفيذي على الأرض لا بمدى توافقه مع القوالب الجاهزة. وباختصار: يريد أن يرى المنهجية وقد أثبتت جدواها عبر خمس حالات موثقة، وأن يفتح الباب لكل شريك يريد بناء طبقة مالية جديدة تحوّل التحديات البيئية إلى فرص ازدهار — لا أن يخلّد اسمه، بل أن تخلّد المنهجية أثرها.
ثالثاً: الملخص التنفيذي للمشروع
• يقدّم هذا المشروع إطاراً استثمارياً عابراً للحدود لبناء منظومة إقليمية تحوّل أرصدة الكربون الموثقة إلى أصل مالي استراتيجي يُدرج في الصناديق السيادية والبنوك المركزية، ويُستخدم كضمانة جزئية لإصدار نقدي سيادي، مع أنظمة قياس وتحقق وإبلاغ (MRV) موقعة فيزيائياً، وآلية توزيع عوائد على المواطنين، وتوزيع أدوار إقليمي بين دول البحث والتطوير والتصنيع والتمويل والأسواق. المبدأ الحاكم للمشروع هو 'الاقتصاد أولاً، التكنولوجيا لاحقاً': فهو لا يعتمد على أي تقنية غير مثبتة مثل الأهرامات الأيونية أو نظام أوميغا أو بروتوكول استعادة العمر البيولوجي، بل يبني الطبقة المالية والمؤسسية القابلة للتطبيق فوراً، ويترك الباب مفتوحاً لدمج التقنيات المركزية بعد اجتيازها التحقق العلمي المستقل.
• ويضم النطاق الجغرافي المقترح الأردن كمركز للبحث والتطوير والاعتماد، وتركيا وإندونيسيا ومصر للتصنيع والبناء، والعراق للطاقة والموارد، والسعودية للتمويل، والإمارات للتقنية والفضاء، وقطر لأسواق الكربون، والبحرين للتمويل الإسلامي، وعمان لللوجستيات. أما حجم الاستثمار المستهدف فيتراوح بين 1.2 و1.8 مليار دولار على خمس سنوات في المرحلة التأسيسية، مع عائد متوقع بين 12% و18% سنوياً في المرحلة التشغيلية.
رابعاً: المنطق الاستثماري — لماذا الآن؟
• يستند التوقيت إلى عدة محركات متزامنة. سوق الكربون العالمي ينمو من نحو ملياري دولار في 2020 إلى تقديرات تتراوح بين 50 و100 مليار دولار بحلول 2030، مع أسعار طوعية تتراوح بين 8 و30 دولاراً للطن في الأسواق الناشئة وتوقعات ارتفاع. صناديق الثروة السيادية تبحث عن أصول بديلة غير مرتبطة بالنفط، وأرصدة الكربون الموثقة تمثل فئة أصول ناشئة قابلة للإدراج. سوق التمويل الأخضر العالمي يتجاوز 35 تريليون دولار، والدول النامية تحتاج أدوات لجذب رأس المال. تحلية المياه بالطاقة المتجددة أصبحت مجدية اقتصادياً بتكلفة تتراوح بين 0.5 و1.0 دولار للمتر المكعب، وإضافة أرصدة الكربون تحوّل التكلفة إلى إيراد. والبنية المؤسسية القائمة في المنطقة تدعم المشروع: الأردن لديه صندوق سيادي قيد الإنشاء وسوق كربون طوعي واتفاقيات هيدروجين أخضر تتجاوز قيمتها ملياري دولار، والإمارات توفر السوق التنظيمي الأكثر مرونة، وتركيا وإندونيسيا ومصر تمتلك قاعدة تصنيعية صناعية واسعة وخبرة في بناء البنية التحتية الكبرى، مما يجعلها ركائز طبيعية لثلاثية التصنيع في المشروع.
خامساً: المكون الأول — نظام MRV الموقّع فيزيائياً
• هذا النظام هو الأساس التقني للمشروع، ويقوم على ربط كل رصيد كربون ببصمة فيزيائية فريدة تشمل الإحداثيات والطابع الزمني وبصمة المستشعر والتوقيع الرقمي المشفر، على سجل غير قابل للتغيير. بدون MRV موثوق لا يمكن تسعير الكربون ولا إدراجه كأصل. هذا المكون لا يحتاج أي تقنية غير مثبتة، بل يستخدم مستشعرات تجارية وإنترنت الأشياء والأقمار الصناعية والطائرات بدون طيار وتقنيات سجل موزع معتمدة. التطبيق الفوري يبدأ بـ pilot في الأردن يشمل موقعين: مشروع تحلية مياه بالطاقة الشمسية ومشروع إعادة تدوير بلاستيك، بشراكة مع وزارة البيئة الأردنية لاعتماد المنهجية. التكلفة المقدرة بين 8 و12 مليون دولار تشمل المنصة والمستشعرات والتدريب والتدقيق المستقل، والجدول الزمني بين 12 و18 شهراً. قابلية التوسع تكمن في تصديره كخدمة (MRV-as-a-Service) لدول المنطقة، مما يوفّر مصدر إيراد مبكراً.
سادساً: المكون الثاني — التسعير متعدد المصادر للكربون
• يقوم هذا المكون على تسعير كل رصيد كربون بأربعة مكونات متكاملة: سعر السوق الذي يتراوح بين 8 و30 دولاراً للطن في الأسواق الطوعية الإقليمية، وتكلفة الأضرار المتجنبة التي تقدّرها دراسات البنك الدولي بين 50 و100 دولار للطن في بعض القطاعات، والفائدة الصحية المتمثلة في انخفاض الأمراض التنفسية والقلبية وفق منهجيات منظمة الصحة العالمية، والقيمة السيادية التي تُحدَّد بمعامل سياسي وتنظيمي يعكس قيمة الأصل كضمانة نقدية وأداة سيادية. التطبيق الفوري يشمل إصدار منهجية تسعير إقليمية معتمدة من مجلس حوكمة علمي بشراكة مع جامعة أو مركز بحثي، وتطبيق pilot على 500 ألف طن ثاني أكسيد كربون من مشروع التحلية وإعادة التدوير. التكلفة بين 3 و5 ملايين دولار تشمل الدراسات والتحقق والاعتماد، والجدول بين 9 و15 شهراً. والابتكار الجوهري هو عقد 'سعر أرضي مضمون' مع مشترين مؤسسيين من بنوك وصناديق، مما يقلل مخاطر السعر للمستثمر.
سابعاً: المكون الثالث — إدراج الأرصدة كأصل في الصندوق السيادي والبنك المركزي
• يقوم هذا المكون على نقل الأرصدة الموثقة والمسعرة إلى صندوق الثروة السيادية كأصول استراتيجية، مع تصنيف محاسبي معتمد وفق معايير IFRS أو IPSAS وتقييم مستقل. التطبيق الفوري يشمل دمج الأرصدة في الصندوق السيادي الأردني قيد الإنشاء بتمويل أولي يتراوح بين 200 و300 مليون دولار، وإجراء pilot في صندوق سيادي قائم في الإمارات أو قطر كأصل تجريبي بقيمة 50 إلى 100 مليون دولار. التكلفة بين 5 و8 ملايين دولار تشمل الاستشارات القانونية والمحاسبية والتقييم والهيكلة، والجدول بين 18 و24 شهراً. والمخرج الرئيسي هو معيار محاسبي إقليمي لإدراج أرصدة الكربون كأصول، وهو معيار قابل للتصدير عالمياً.
ثامناً: المكون الرابع — ربط الإصدار النقدي بنسبة ضمانة قانونية
• يقوم هذا المكون على إصدار عملة رقمية سيادية مغطاة بأصول الصندوق، بما فيها الأرصدة الكربونية، بنسبة ضمانة قانونية أعلى من الواحد، مثلاً بين 1.05 و1.20، وفق الصيغة V(t) = ρ · NAV_adj(t) حيث NAV_adj هو صافي قيمة الأصول المعدل للمخاطر. التطبيق الفوري محدود في المرحلة الأولى: لا يتم إصدار عملة كاملة، بل تُطلق 'وحدات سيادية بيئية' (Sovereign Eco-Units) كأداة مالية مرتبطة بالأرصدة تُتداول بين المؤسسات وتمهّد للإصدار النقدي الكامل لاحقاً. يُنفَّذ pilot في الإمارات للاستفادة من المرونة التنظيمية أو في الأردن بالتنسيق مع البنك المركزي. التكلفة بين 10 و15 مليون دولار تشمل الهيكلة القانونية والتقنية والتنظيمية، والجدول بين 24 و36 شهراً. والتحفظ الأساسي هو أن الإصدار النقدي الكامل يحتاج إطاراً تشريعياً ورقابة مصرفية، ولا يُنفَّذ قبل نجاح pilot الوحدات السيادية.
تاسعاً: المكون الخامس — عائد السيادة الرقمية
• هذا المكون آلية لتوزيع جزء من عوائد الأصول البيئية، من أرصدة كربون ورسوم MRV وعوائد الصندوق، على المواطنين مباشرة، إما نقداً أو كرصيد في محفظة رقمية أو كخصم على خدمات مثل الكهرباء والمياه. التطبيق الفوري يشمل pilot في الأردن لتوزيع 5% إلى 10% من عوائد أول 500 ألف طن على سكان منطقة المشروع، عبر محفظة رقمية بسيطة مرتبطة بالهوية الوطنية. التكلفة بين 4 و6 ملايين دولار تشمل المنصة والتكامل والتوعية، والجدول بين 12 و18 شهراً. والأثر الاستراتيجي هو خلق قاعدة سياسية للمشروع، إذ يصبح المواطن شريكاً في نجاحه.
عاشراً: المكون السادس — نموذج توزيع الأدوار الإقليمي وثلاثية التصنيع
• يقوم هذا النموذج على توزيع مهام سلسلة القيمة بين الدول وفق مزاياها النسبية. الأردن يتولى البحث والتطوير والملكية الفكرية واعتماد MRV، والعراق يتولى الطاقة والموارد، والسعودية تتولى التمويل والاستثمار عبر الصندوق الإقليمي، والإمارات تتولى التقنية والفضاء وتوفر بيئة تجريبية مرنة، وقطر تتولى أسواق الكربون والتمويل الأخضر، والبحرين تتولى التمويل الإسلامي عبر الصكوك الخضراء، وعمان تتولى اللوجستيات والاتصال البحري. أما التصنيع والبناء فيتوزع على ثلاثية متكاملة: تركيا وإندونيسيا ومصر، مما يمنح المشروع قدرة إنتاجية موزعة جغرافياً بين آسيا الصغرى وجنوب شرق آسيا وشمال أفريقيا، ويقلل مخاطر الاعتماد على موقع تصنيعي واحد، ويوسع قاعدة الموردين والمقاولين، ويفتح أسواقاً تصديرية إضافية لنموذج EMI-X في ثلاث مناطق نفوذ اقتصادي كبرى. التطبيق الفوري يبدأ باتفاقية إطارية إقليمية بين ثلاث دول بداية، هي الأردن والإمارات والسعودية، وإنشاء أمانة عامة في عمّان ومجلس حوكمة علمي وصندوق استثمار مشترك برأس مال أولي يتراوح بين 300 و500 مليون دولار، مع فتح مسار تفاوضي موازٍ مع تركيا وإندونيسيا ومصر لتحديد حصص التصنيع والبناء. التكلفة بين 6 و10 ملايين دولار تشمل التأسيس والقانوني والتفاوض، والجدول بين 12 و18 شهراً.
حادي عشر: المكون السابع — تحويل ندرة المياه إلى أصل
• يقوم هذا المكون على بناء محطات تحلية تعمل بالطاقة المتجددة، وإنتاج أرصدة كربون من تجنب انبعاثات التحلية التقليدية ومن الطاقة النظيفة ومن تحسين كفاءة المياه، ثم بيع المياه والأرصدة معاً. التطبيق الفوري يشمل pilot في الأردن لمحطة تحلية بقدرة 50 ألف متر مكعب يومياً بالطاقة الشمسية، بإنتاج سنوي متوقع بين 150 و250 ألف طن ثاني أكسيد كربون مكافئ قابل للتحقق. الإيراد مزدوج: بيع المياه بسعر يتراوح بين 0.5 و0.8 دولار للمتر المكعب، وبيع الأرصدة وفق التسعير متعدد المصادر. التكلفة بين 120 و180 مليون دولار كاستثمار في البنية التحتية، والجدول بين 24 و36 شهراً للبناء و12 شهراً للتشغيل التجريبي. والأثر هو تحويل التحدي الوجودي المتمثل في ندرة المياه إلى أصل قابل للتسييل، وهو نموذج قابل للتكرار في كل دول المنطقة.
ثاني عشر: الهيكل المؤسسي والتمويلي
• يتضمن الهيكل سبعة كيانات رئيسية. EMI-X Holding هي الشركة الأم العابرة للحدود ومقرها مركز مالي مرن مثل DIFC أو ADGM. EMI-X R&D تتولى البحث والتطوير والملكية الفكرية في الأردن. EMI-X Manufacturing تتولى التصنيع والبناء عبر ثلاثية تركيا وإندونيسيا ومصر. EMI-X MRV تدير منصة القياس والتحقق في الأردن والإمارات. Regional Carbon Exchange هي بورصة الأرصدة في قطر. Regional Investment Fund هو الصندوق الإقليمي في السعودية. Digital Dividend Platform هي منصة توزيع العوائد في الأردن.
• وهيكل التمويل البالغ 1.2 إلى 1.8 مليار دولار على خمس سنوات يوزع على خمسة مصادر: صندوق إقليمي من حكومات وصناديق سيادية بقيمة 400 إلى 600 مليون دولار بنسبة 33%، ومستثمرون مؤسسون من بنوك وتأمين وESG بقيمة 300 إلى 450 مليون دولار بنسبة 25%، وتمويل أخضر ومناخي من بنوك تنمية وGCF وIFC بقيمة 250 إلى 400 مليون دولار بنسبة 21%، وشراكات القطاع الخاص عبر BOT والامتيازات بقيمة 150 إلى 250 مليون دولار بنسبة 14%، ومنح بحثية وتقنية بقيمة 50 إلى 100 مليون دولار بنسبة 6%. أما توزيع الاستخدام فيشمل البنية التحتية بقيمة 700 إلى 900 مليون دولار، ومنصة MRV والتقنية بقيمة 80 إلى 120 مليون دولار، والهيكلة القانونية والتنظيمية بقيمة 60 إلى 90 مليون دولار، والبحث والتطوير والاعتماد بقيمة 100 إلى 150 مليون دولار، ورأس المال العامل والاحتياطي بقيمة 150 إلى 250 مليون دولار، والتوزيع عبر عائد السيادة الرقمية بقيمة 80 إلى 120 مليون دولار.
ثالث عشر: خارطة الطريق على خمس سنوات
• المرحلة صفر للتأسيس تمتد من الشهر الأول إلى السادس وتشمل تأسيس EMI-X Holding في DIFC أو ADGM، وتوقيع اتفاقية إطارية بين الجهات المهتمة والمبتكر (تحالف SAMANSIC)، وتعيين مجلس حوكمة علمي من خمسة إلى سبعة خبراء دوليين، وإطلاق دراسة جدوى MRV، وفتح مسار تفاوضي مع تركيا وإندونيسيا ومصر لتحديد حصص التصنيع، ومخرجها كيان قانوني واتفاقية وفريق. المرحلة الأولى للبناء المؤسسي تمتد من الشهر السادس إلى الثامن عشر وتشمل إطلاق منصة MRV في pilot الأردن، واعتماد منهجية التسعير متعدد المصادر، وهيكلة الصندوق الإقليمي بقيمة 300 إلى 500 مليون دولار، وبدء pilot التحلية بقدرة 50 ألف متر مكعب يومياً، وتوقيع مذكرات تفاهم تصنيعية مع تركيا وإندونيسيا ومصر، ومخرجها أول 100 ألف طن كربون موثق ومسعر. المرحلة الثانية للإثبات تمتد من الشهر الثامن عشر إلى الثلاثين وتشمل إدراج الأرصدة في صندوق سيادي كـ pilot، وإطلاق الوحدات السيادية البيئية للتداول المؤسسي، وpilot عائد السيادة الرقمية في منطقة واحدة، وتشغيل محطة التحلية التجريبية، وبدء الإنتاج التصنيعي في تركيا وإندونيسيا ومصر، ومخرجها أول إيراد من بيع الأرصدة وأول توزيع على المواطنين. المرحلة الثالثة للتوسع تمتد من الشهر الثلاثين إلى الثامن والأربعين وتشمل توسيع MRV ليشمل ثلاث دول، وإطلاق بورصة الكربون الإقليمية في قطر، وهيكلة إصدار نقدي تجريبي في بيئة تنظيمية مرنة، وتوسيع التحلية إلى 200 ألف متر مكعب يومياً، وتشغيل خطوط الإنتاج في ثلاثية التصنيع بكامل طاقتها، ومخرجها 1 إلى 2 مليون طن كربون موثق سنوياً. المرحلة الرابعة للنضج والتصدير تمتد من الشهر الثامن والأربعين إلى الستين وتشمل تشغيلاً كاملاً للمكونات السبعة، وتصدير نموذج MRV والتسعير لدول خارج المنطقة، وتقييم إمكانية دمج تقنيات SAMANSIC المركزية بعد التحقق العلمي، وتوسيع شبكة التصنيع لتشمل أسواقاً إضافية في آسيا وأفريقيا وأوروبا، ومخرجها نموذج إقليمي ناضج قابل للتكرار.
رابع عشر: المخاطر وخطط التخفيف
• تشمل المخاطر الرئيسية تسعة. خطر عدم اعتماد منهجية MRV احتماله متوسط وأثره عالٍ، ويُخفَّف بشراكة مبكرة مع وزارات البيئة وتدقيق مستقل من اليوم الأول واعتماد معايير دولية مثل Verra وGold Standard. خطر تقلب أسعار الكربون احتماله عالٍ وأثره متوسط، ويُخفَّف بعقود سعر أرضي مضمون وتنويع مصادر التسعير الأربعة. خطر الرفض التنظيمي للإصدار النقدي احتماله متوسط وأثره عالٍ، ويُخفَّف بالبدء بالوحدات السيادية بدلاً من عملة كاملة وبالتعاون مع البنك المركزي من البداية. المخاطر السياسية والجيوسياسية احتماله متوسط وأثره عالٍ، ويُخفَّف بهيكلة عابرة للحدود في DIFC وتنويع الدول واتفاقيات حماية الاستثمار. المخاطر التقنية لـ MRV احتماله منخفض وأثره متوسط، ويُخفَّف باستخدام تقنيات ناضجة واحتياطي مستشعرات وتدقيق بشري. خطر الارتباط بسمعة SAMANSIC احتماله متوسط وأثره متوسط، ويُخفَّف بالفصل القانوني والعلامة التجارية المستقلة، إذ لا تتبنى EMI-X ادعاءات SAMANSIC غير المثبتة. مخاطر السوق المتعلقة بالطلب على الأرصدة احتماله متوسط وأثره متوسط، ويُخفَّف بعقود مسبقة مع مشترين مؤسسيين وتنويع الأسواق بين الطوعي والامتثال. مخاطر تنفيذ التحلية احتماله منخفض وأثره متوسط، ويُخفَّف بمقاولين دوليين ذوي خبرة وجدول زمني واقعي. وخطر تنسيق التصنيع بين ثلاث دول احتماله متوسط وأثره متوسط، ويُخفَّف باتفاقيات إطارية واضحة وتوزيع حصص الإنتاج وآلية تحكيم موحدة.
خامس عشر: مؤشرات الأداء الرئيسية
• تتضمن المؤشرات أرصدة الكربون الموثقة سنوياً التي تبلغ 100 ألف طن في السنة الثانية و500 ألف طن في الثالثة ومليوني طن في الخامسة، وإيراد بيع الأرصدة الذي يتراوح بين 2 و5 ملايين دولار في السنة الثانية و15 إلى 25 مليوناً في الثالثة و60 إلى 100 مليون في الخامسة، والمياه المحلاة التي تبلغ 50 ألف متر مكعب يومياً في السنة الثانية و100 ألف في الثالثة و200 ألف في الخامسة، وعدد الدول المشاركة الذي يبلغ 3 في السنة الثانية و6 في الثالثة و10 في الخامسة بعد ضم ثلاثية التصنيع، وعائد السيادة الرقمية الموزع الذي يبلغ صفراً في السنة الثانية و2 إلى 3 ملايين في الثالثة و8 إلى 12 مليوناً في الخامسة، والوظائف المباشرة التي تبلغ 500 في السنة الثانية و2000 في الثالثة و8000 في الخامسة، وعائد المستثمر IRR الذي يبلغ 8% إلى 10% في السنة الثالثة و12% إلى 18% في الخامسة.
سادس عشر: ما لا يشمله المشروع — فصل واضح بين القابل للتنفيذ والمحمي بأسرار الملكية الفكرية
• لحماية المستثمر والمشروع من مخاطر السمعة، لا يشمل المشروع إثبات كفاءة الأهرامات الأيونية، لكنه لا يمنع بناء هرم أيوني قبل إثبات كفاءة التفكيك على نطاق تجريبي مستقل، وذلك لأهمية موقع الهرم ولوجود وحدة تعدين جيوحيوية للعملة المشفرة المقترحة، وهو أمر مجدٍ اقتصادياً. غير أن الكشف عن كفاءة الأهرامات يسهّل ربط قيمة العملة المشفرة بالسوق العالمي لسندات الكربون، وبالتالي يمكن للجميع الاستغناء عن الرجوع إلى المبتكر. ويبقى الباب مفتوحاً لإضافة وحدة بحث وتطوير لاحقاً إذا أثبتت التجارب جدواها. ولا يشمل المشروع الكشف عن أسرار بروتوكول استعادة العمر البيولوجي، وبالتالي لا يمكن للجميع الاستغناء عن الرجوع إلى المبتكر، فبدون المبتكر لا يُدرج كمنتج أو خدمة قبل مراجعة علمية محكمة ونشر نتائج. ولا يشمل نظام أوميغا للقراءة الجيوفيزيائية (لنفس الأسباب)، فلا يُستخدم كأساس لأي قرار مالي أو حوكمي. ولا يشمل العملة الجيوبيولوجية كضمانة كاملة، فلا تُصدر عملة كاملة بل فقط وحدات سيادية بيئية محدودة تجريبياً.
• غير أن من الضروري التوضيح أن المبتكر احتفظ بأسرار تقنية لنفسه لكيلا تُسرق الفكرة وتُستغل بشكل عكسي ضد مصلحة تنمية القدرات البشرية ودعم الأمن المجتمعي. وليس هناك شيء لم يتم التأكد منه، ولكن هناك ما لم تُعلن أسراره، وهذا حق مشروع ضمن أسس الملكية الفكرية لأي مبتكر. سبب هذا الفصل أن المشروع يهدف إلى استثمار قابل للتنفيذ وليس الترويج لتقنيات غير مثبتة، وهذا يحمي المستثمر ويحمي المشروع من مخاطر السمعة ويترك الباب مفتوحاً لدمج التقنيات لاحقاً إذا أثبتت جدواها.
• ومن الضروري توضيح أن الجميع يمكنه الاستفادة من المشروع إذا كان الهدف إنسانياً وغير ربحي، لكن سيتعذر عليهم تحقيق الأرباح دون التعاون مع المبتكر. لذا ترك المبتكر فرصة إصلاح المناخ مفتوحة للجميع، لكنه احتفظ بأسرار الاستدامة الاقتصادية للمشروع بالشكل الذي لا يسمح بتخطي التعاون مع المبتكر. وهذا التوازن — بين فتح الأثر الإنساني وحماية سر الاستدامة الاقتصادية — هو ما يجعل الشراكة مع المبتكر ضرورة عملية لا شرطاً شكلياً، ويضمن أن يعود نفع المشروع على الجميع دون أن يُستغل الأساس الاقتصادي الذي بُني عبر ربع قرن من العمل.
سابع عشر: خطة العمل الفورية لأول تسعين يوماً
• في الأسبوع الأول والثاني يتم تعيين مستشار قانوني لهيكلة DIFC. في الأسبوع الثاني إلى الرابع تُجرى اتصالات أولية مع وزارات البيئة في كندا والعراق والسعودية والأردن والإمارات وقطر وتركيا واندونيسيا وكل من يرغب بذلك. في الأسبوع الرابع إلى السادس يُشكَّل مجلس حوكمة علمي من خمسة خبراء. في الأسبوع السادس إلى الثامن تُطلق دراسة جدوى MRV عبر طلب عروض لمستشار دولي. في الأسبوع الثامن إلى العاشر تُصاغ الاتفاقية الإطارية الثلاثية. في الأسبوع العاشر إلى الثاني عشر يُعد عرض للمستثمرين. في الأسبوع الثاني عشر يُعقد الاجتماع التأسيسي مع الشركاء الحكوميين.
ثامن عشر: الخلاصة — لماذا هذا المشروع قابل للتنفيذ؟
• هذا المشروع قابل للتنفيذ لستة أسباب. أولاً، لا يعتمد على تقنية غير مثبتة، فكل مكوناته من MRV وتسعير الكربون وإدراج الأصول والتحلية المتجددة لها سوابق ناجحة عالمياً. ثانياً، يستفيد من البنية المؤسسية القائمة مثل الصندوق السيادي الأردني قيد الإنشاء وسوق الكربون الطوعي واتفاقيات الهيدروجين الأخضر. ثالثاً، يخلق إيرادات مبكرة عبر MRV-as-a-Service وبيع الأرصدة وبيع المياه، وهي تدفقات نقدية تبدأ من السنة الثانية والثالثة. رابعاً، يوزع المخاطر إقليمياً عبر توزيع الأدوار، مما يقلل الاعتماد على دولة واحدة، مع ثلاثية تصنيعية موزعة بين تركيا وإندونيسيا ومصر تمنح المشروع عمقاً صناعياً وجغرافياً غير مسبوق. خامساً، يفصل بوضوح بين ما هو قابل للتنفيذ وما هو محمي بأسرار الملكية الفكرية، وهذا يحمي المستثمر ويبني المصداقية. سادساً، قابل للتوسع والتصدير، إذ يمكن بيع نموذج MRV والتسعير لدول خارج المنطقة. بعبارة أخرى، يأخذ هذا المشروع الفلسفة الاقتصادية والإطار المؤسسي والأدوات المالية من SAMANSIC، وهي الجزء القابل للاستفادة والدراسة، ويترك التكنولوجيا المركزية والأسرار التقنية جانباً حتى تثبت علمياً أو تُتفق شروط التعاون بشأنها. النتيجة مشروع استثماري عابر للحدود قابل للتنفيذ فوراً، بمخاطر محسوبة، وعوائد متعددة المصادر، وأثر بيئي وتنموي قابل للقياس.
تاسع عشر: الخسارة الوحيدة الحقيقية هي التردد
• المشروع لا يخسر شيئاً جوهرياً إذا اعتمد التمويل الذاتي عبر الابتكار المركب. بالعكس: يكسب القدرة على البدء الآن، ويحقق أهدافاً بيئية وتعليمية واقتصادية يستحيل حلها بغير هذا النموذج، ويبني صمام أمان مالي يحميه من تقلبات التمويل الخارجي. الخسارة الوحيدة هي التخلي عن فكرة أن المشروع يحتاج إلى مليار دولار ليبدأ. وهو يحتاج فعلاً — لكنه يحتاجها في السنة الثالثة، لا في الشهر الأول. والابتكار المركب هو ما يوصله إلى هناك. بعبارة أخرى: التمويل الذاتي لا يجعل المشروع أصغر — بل يجعله أكثر صلابة. والمشروع الذي يبدأ صغيراً بتمويل ذاتي ويحقق أثراً بيئياً وتعليمياً ملموساً، هو المشروع الذي يستحق التمويل الكبير لاحقاً.
خاتمة: دعوة للشراكة
• هذا المشروع ليس مجرد فرصة استثمارية — إنه قرار بدء لبناء طبقة مالية جديدة تحوّل التحديات البيئية إلى فرص ازدهار، وتجعل الاستثمار في المناخ مربحاً لا مكلفاً، وتجعل المواطن شريكاً لا متفرجاً، وتجعل المنطقة مصدراً للحل لا متلقياً له. والباب مفتوح لكل شريك — حكومة، صندوقاً سيادياً، بنكاً، مؤسسة تمويل أخضر، أو مستثمراً مؤسسياً — يريد أن يكون جزءاً من بناء هذه البنية التحتية المالية والمؤسسية من الصفر. المنهجية أثبتت جدواها. القدرة التنفيذية مثبتة. والوقت هو الآن.
مؤسس تحالف 'سامانسيك' (SAMANSIC)
كبير المهندسين التنفيذيين للابتكار السيادي (عالم ابتكار مركب)
رئيس قسم التكنولوجيا المبتكرة والاستراتيجية الجيوسياسية
قائد شبكة الابتكار المستدامة القائمة على الذكاء الجماعي العابر للحدود
www.samansic.com | www.siina.org | samansic@siina.org