
اخبار لبنان
موقع كل يوم -اندبندنت عربية
نشر بتاريخ: ٣٠ أيلول ٢٠٢٦
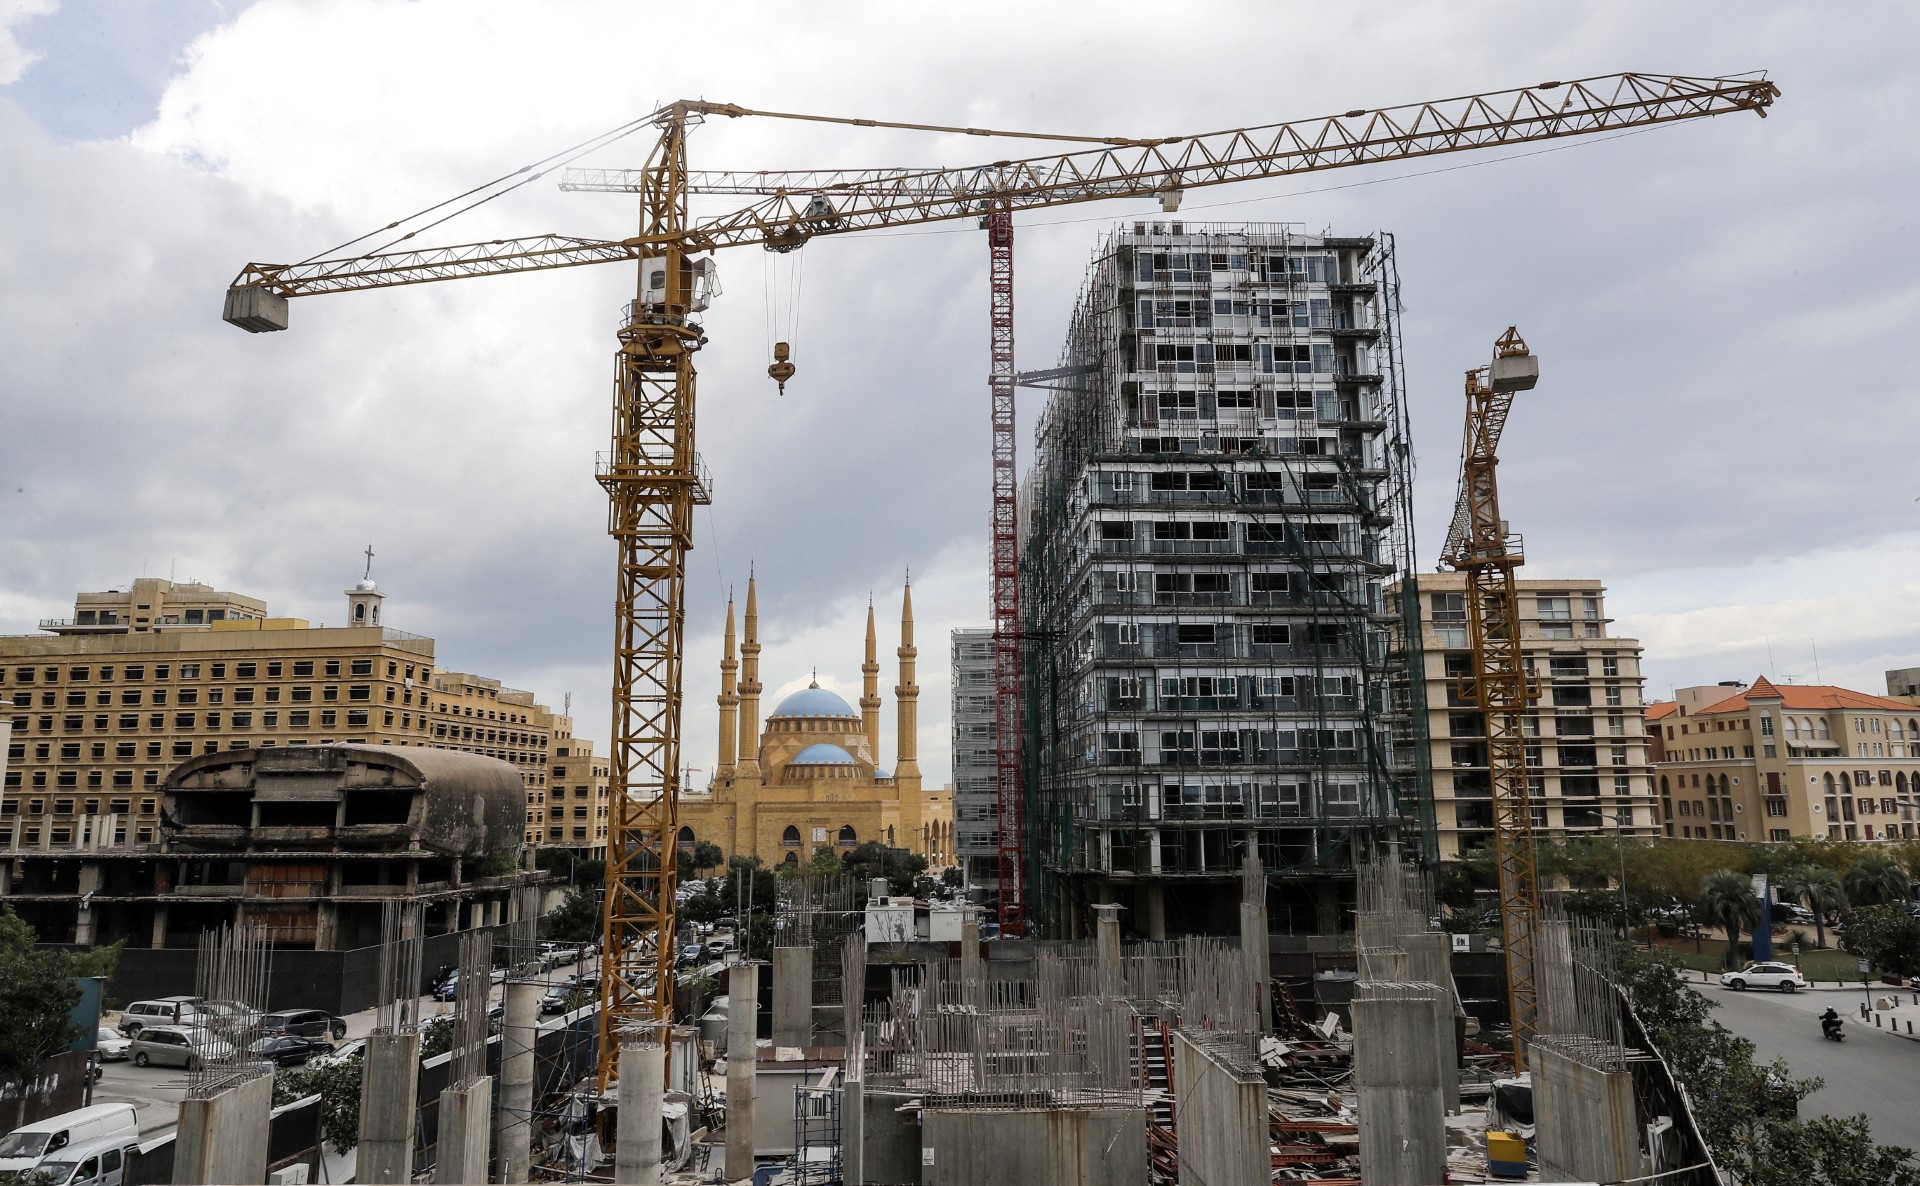
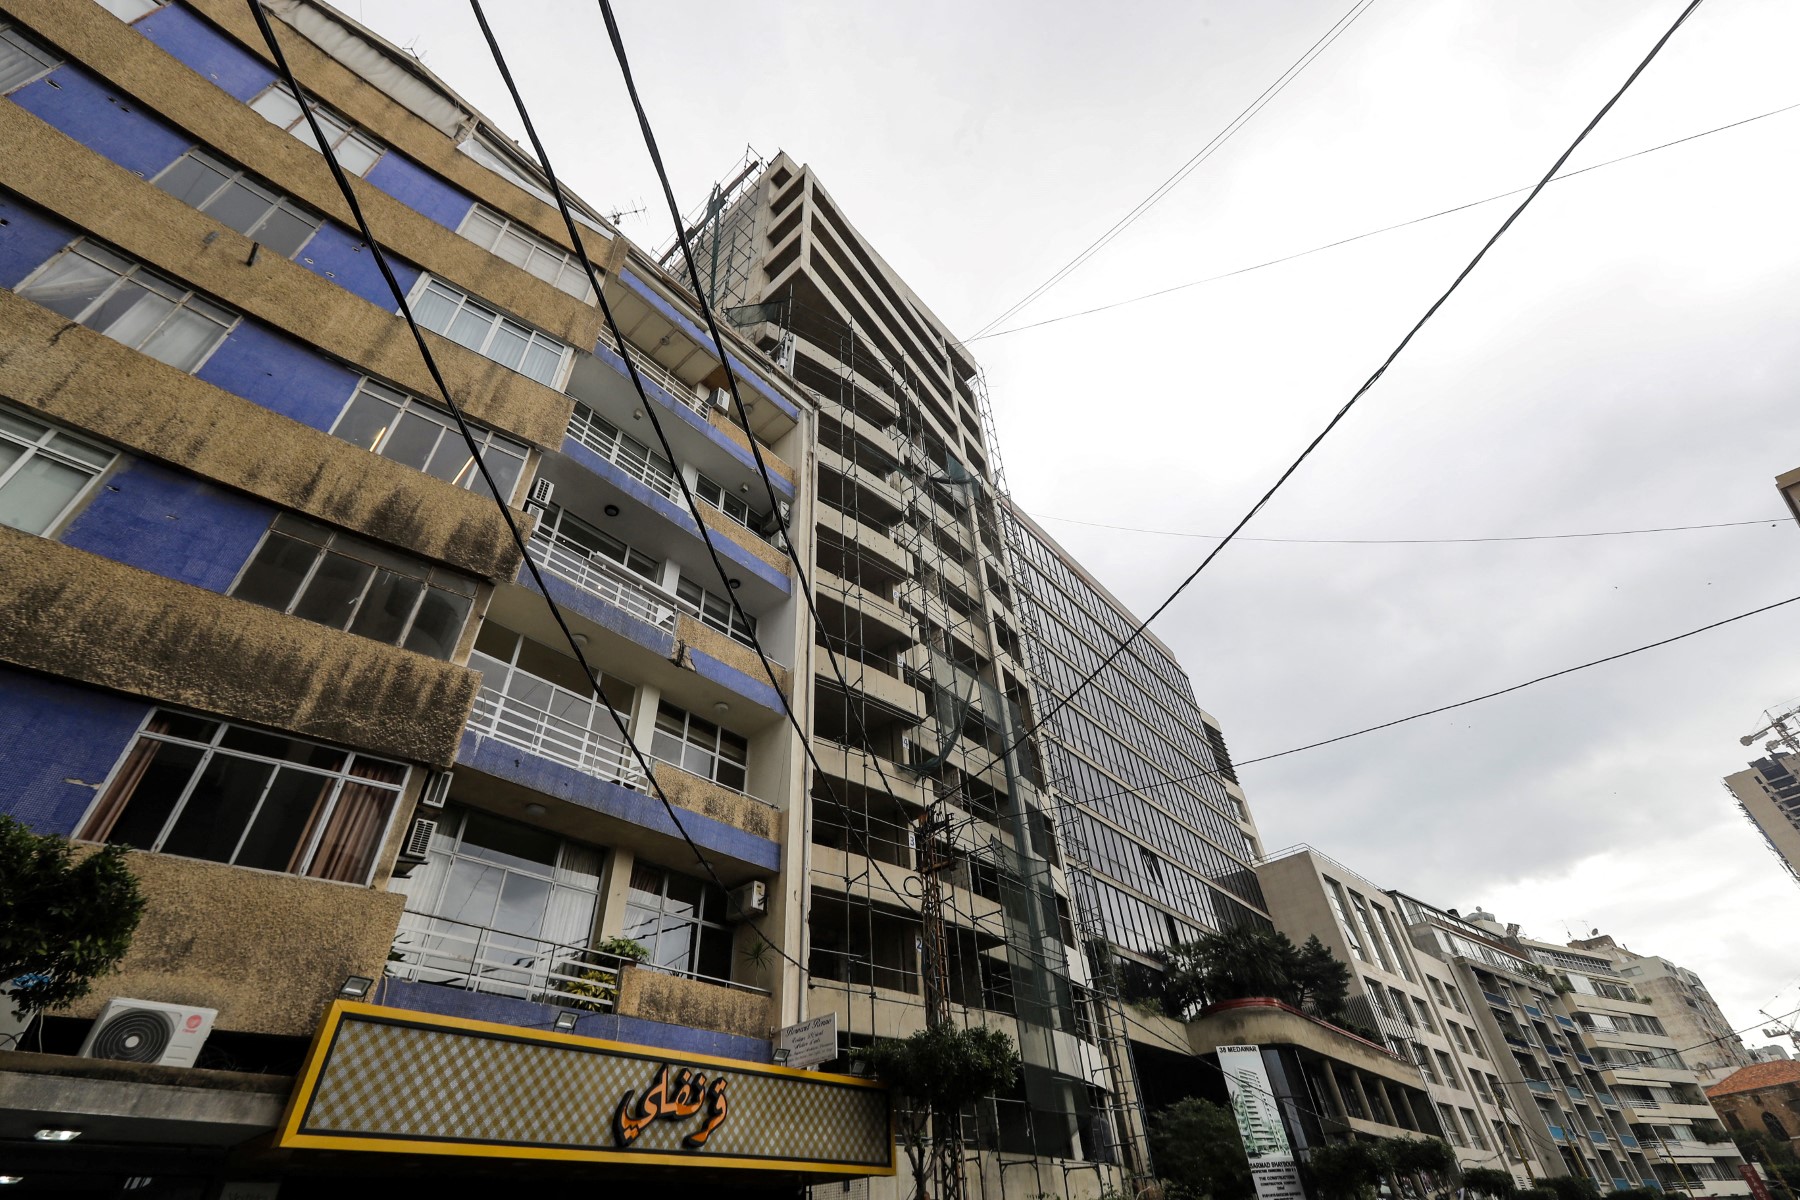
نحو ثلث الشقق غير مسكونة وتصل إلى النصف في الأحياء الراقية وفق مرصد المدن في بيروت
في مشروع موازنة 2027، وضعت الحكومة اللبنانية هدفاً نصب أعينها يكمن في زيادة واردات الخزينة من أجل تغطية النفقات الهائلة التي يفرضها استمرار عمل مؤسسات الدولة وتأمين الخدمات الأساسية للمواطنين إضافة إلى تخفيف الأعباء المنظورة وغير المنظورة للحرب الإسرائيلية المستمرة على لبنان منذ ثلاثة أعوام.
وقد وجدت ضالتها في 'اقتراح فرض ضريبة على الأملاك المبنية الشاغرة' وبالتالي إلزام مالكي الشقق الخالية والمغلقة لفترة طويلة بدفع مبلغ مالي لخزينة الدولة. وهي تهدف من تلك الخطوة إلى حث هؤلاء على تأجيرها، ومن ثم تخفيف حدة أزمة السكن التي تعيشها البلاد، والتي تفاقمت في أعقاب موجات النزوح المتعاقبة بين عامي 2024 و2026، ومن جهة أخرى، زيادة الواردات الضريبية في حال قرر المالك المحافظة على ملكيته من دون تأجيره، واستثماره في العقارات بوصفها 'قجة' وملاذ آمن للقيمة والاستثمارات المضمونة.
وتصطدم تلك الخطوة برفض كبير من المالكين باعتبار أن هذه الضرائب تمس حق الملكية المحمي في نص الدستور، إضافة إلى عدم وجود إحصائية واضحة بعدد تلك الشقق الشاغرة، وفتح باب 'الاحتيال على القانون' حيث يمكن أن يدعي المالك بأنها مستودع لأشغاله أو مقام لأعماله، أو حتى مسكن موقت يتردد عليه أثناء الإجازات العائلية والعطلات السنوية.
يعيش لبنان اليوم 'أزمة إيجارات حقيقية' وارتفاعًا كبيراً في البدلات التي تشهد سباقاً محموماً مع معدلات التضخم وغلاء المعيشة. وبلغت الأزمة مداها مع تجاوزها عتبة الحد الأدنى للأجور بأضعاف مضاعفة، فيما عادت وعود الإسكان لتبصر النور حيث وعدت المؤسسة الوطنية للإسكان بعودة قروض الإسكان بمعدل 100 ألف دولار أميركي للمقترض في عام 2027. تشكو رويدا 'مرت ثلاثة أشهر وأنا أبحث عن شقة صغرة للإيجار على مقربة من مدارس أطفالي لتخفيف أعباء الانتقال، ولكن الصدمة أنهم يطالبون بـ700 دولار أميركي أي أكثر من ضعف الحد الأدنى للأجور، وهو ما يساوي راتبي الشهري'، مضيفة 'في الوقت الذي نبحث عن شقة، توجد في البلدة عشرات لا بل مئات الشقق المغلقة والمملوكة من مغتربين وأجانب، ويرفض هؤلاء تأجيرها بصورة مطلقة، كما لا تُقدم الدولة على أي خطوة لدعم المواطنين وتأمين السكن لهم'.
من جهتها، تلفت كريستينا أبو روفاييل وهي باحثة في قضايا العمران والتخطيط المدني أن 'الشغور تعزز في لبنان، ومن خلاله المضاربات العقارية، من خلال النظام الضريبي الذي يعفي الشقق الفارغة من بعض الضرائب والرسوم البلدية والعقارية، بحيث يقدم تسهيلات ضريبية للمالكين ويحفزهم على ترك شققهم شاغرة، أو على عدم تسجيل عقود الإيجار لدى البلدية للاستفادة من الإعفاءات الضريبية'. وتستند أبو روفاييل إلى بحث أجراه 'مختبر المدن في بيروت'، و'تبين من خلاله أن معدلات الشغور مرتفعة جداً في مختلف أنحاء مدينة بيروت، إذ تبلغ 23 في المئة، لا سيما في ما يتعلق بالشقق الفخمة، التي تتجاوز معدلات الشغور فيها 50 في المئة. وتشمل هذه الشقق وحدات سكنية يُحجم المطورون عن بيعها بانتظار انتعاش السوق مجدداً، فضلاً عن شقق اشتراها مغتربون، وأحياناً بعض الأثرياء اللبنانيين المقيمين، باعتبارها استثمارات طويلة الأجل، بحيث يُعد الاستثمار في العقارات شائعاً في لبنان'.
ترى أبو روفاييل أنه بهدف 'الحد من عدد الشقق الشاغرة، يجدر إقرار ضريبة شغور، كما هو معمول به في عدد من المناطق حول العالم. ويمكن لهذه الضريبة أن تسهم في الحد من المضاربات العقارية من خلال تحفيز مالكي العقارات الشاغرة على بيعها أو تأجيرها، بما يسهم في تأمين مزيد من الوحدات السكنية للإيجار وإتاحة مخزون أكبر من الشقق الميسرة، فضلاً عن المساهمة في خفض الأسعار نتيجة زيادة العرض'.
وتلفت إلى ضرورة الخطوة في ظل الوضع القائم في لبنان وصعوبة تأمين الحق في السكن حيث 'تكتسب هذه المقاربة أهمية مضاعفة اليوم في ظل استمرار الأزمة السكنية، التي تتفاقم بفعل أزمة النزوح، وفي ظل غياب دور الدولة في إدارة أزمات السكن والتعامل معها عند كل أزمة أو فاجعة'.
كما تشدد أبو روفاييل على أهمية الحق في السكن بوصفه 'من الحقوق الدستورية الأساسية استناداً إلى الشرعات الدولية'، مستندة إلى ما صرح به المجلس الدستوري اللبناني في أحد قراراته الصادرة عام 2014. وبناء عليه، يصبح 'توفير المسكن للمواطن هدفاً ذا قيمة دستورية، ينبغي على السلطتين الاشتراعية والإجرائية رسم السياسات ووضع القوانين الآيلة إلى تحقيقه'.
وتلفت الباحثة كريستينا أبو روفاييل إلى أنه 'يُعد النظام الضريبي إحدى الأدوات السياساتية التي يمكن استخدامها لإعمال الحق في السكن، ومن ضمنها فرض ضريبة على الشغور. وبالتالي، يمكن لهذه الضريبة أن تشكل أداة لتعزيز الحق في السكن الميسر، وأن تسهم في تحقيق توازن بين الحق في السكن والحق في الملكية، بما يضمن المصلحة العامة'.
يقف المالكون على الضفة الأخرى من النقاش حول الضريبة على الشقق الشاغرة، ويعدونها مساساً بإطلاقية حق الملكية. يرى المحامي شربل شرفان وكيل نقابة المالكين في لبنان أن المادة 37 من مشروع قانون الموازنة العامة لعام 2027، بصيغتها المقترحة، لا يمكن اختزالها بوصفها تعديلاً ضريبياً عادياً، لأنها تمس بصورة مباشرة جوهر الملكية الخاصة المقدسة والمكرسة بموجب الفقرة 'واو' من مقدمة الدستور والمادة 15 منه، وتحول ضريبة الأملاك المبنية من ضريبة مرتبطة بالإيراد إلى أداة ضغط مالي على المالك لمجرد إبقاء ملكه شاغراً.
ويوضح شرفان أن قانون ضريبة الأملاك المبنية يقوم على قاعدة واضحة مفادها بأن الضريبة تتوقف عندما يتوقف إيراد العقار بسبب الشغور. أما المادة 37 المقترحة، فتحدد مدة هذا الوقف بثلاثة أعوام للأبنية المنشأة من قبل تجار الأبنية الخاضعين لضريبة الدخل، وبسنة واحدة لسائر الأبنية السكنية، ثم تعيد إخضاع العقار للضريبة ولو بقي شاغراً ولم يحقق أي إيراد فعلي، مؤكداً 'هنا تكمن خطورة التعديل، إذ يفرض عبء ضريبي استناداً إلى إيراد غير موجود فعلياً. فالمالك الذي لم يؤجر شقته ولم يقبض أي بدل عنها يعامل، بعد انقضاء المهلة، كما لو أن عقاره ينتج إيراداً، فينشأ عملياً وعاء ضريبي مفترض في غياب إيراد حقيقي'.
ويؤكد أن العدالة الضريبية تفرض أن يتناسب العبء مع المركز الاقتصادي الحقيقي للمكلف، لا مع افتراض تشريعي مجرد لا يستند إلى دخل متحقق أو منفعة مالية فعلية'.
يعتقد شربل شرفان أنه 'لا يجوز التعامل مع حق الملكية باعتباره مجرد حق شكلي في تسجيل العقار باسم صاحبه. فالملكية التي يحميها الدستور تشمل حق الاستعمال والاستثمار والتصرف، كما تشمل، ضمن حدود القانون، حرية المالك في عدم استثمار ملكه. ومن ثم لا ينبغي أن يتحول امتلاك شقة إلى التزام غير مباشر بتأجيرها تحت وطأة عبء ضريبي مستمر'، معقباً 'صحيح أن للمشرع صلاحية واسعة في وضع السياسات الضريبية وتحقيق أهداف اقتصادية واجتماعية، إلا أن هذه الصلاحية ليست مطلقة، بل تبقى خاضعة لمبادئ التناسب والعدالة والمساواة'.
من جهة أخرى، يناقش شرفان في الوصف القانوني للشغور، معتبراً أنه 'يزداد الإشكال وضوحاً لأن المادة 37 من مشروع الموازنة لا تميز بصورة كافية بين الشغور الإرادي والشغور القسري. فليس من العدل وضع مالك يتعمد إبقاء عشرات الشقق خارج السوق لأغراض المضاربة العقارية في المركز نفسه لمالك لا يملك سوى شقة واحدة وتعذر عليه تأجيرها بسبب انعدام الطلب، أو نزاع قضائي، أو أعمال ترميم، أو ظروف أمنية أو اقتصادية خارجة عن إرادته. ومساواة أوضاع مختلفة اختلافاً جوهرياً قد تشكل إخلالاً بمبدأ المساواة أمام الأعباء العامة'. كما يضيف المحامي 'يطرح النص تساؤلاً جدياً حول منح تاجر الأبنية مهلة ثلاثة أعوام، مقابل سنة واحدة للمالك العادي. فإذا كانت الغاية مكافحة الشغور، فما المبرر الموضوعي لمنح صاحب مشروع عقاري قد يملك عشرات الوحدات مهلة أطول بثلاثة أضعاف من شخص قد يملك شقة واحدة فقط؟'.
ويختصر موقف المالكين من المادة المقترحة بأنها 'وفق صيغتها الحالية تثير شبهة دستورية جدية تبرر الطعن بها أمام المجلس الدستوري والإبطال، ليس لمجرد فرضها ضريبة، بل لأنها تنشئ إيراداً افتراضياً حيث لا يوجد إيراد'.
يثير اقتراح فرض ضريبة على الأملاك المبنية سجالاً قانونياً إن لجهة حدود سلطة المشرع في التشريع، أو لارتباط المقترح بحق الملكية والحد منه، وتدخل المشرع المباشر في مسائل قد تؤثر على العلاقات التعاقدية أو لناحية الحفاظ على مبدأ الحرية العقدية.
في السياق، يجزم الدكتور في الحقوق عبدو غصوب أنه 'لا حدود أمام التشريع إلا احترام الدستور، والمجلس النيابي هو سيد نفسه في التشريع، وهو ينطق باسم الشعب اللبناني بأكمله، كما أن لديه السلطة المطلقة غير المقيدة في سن القوانين شرط احترام الكتلة الدستورية، أي المبادئ الدستورية السامية، وللمشترع إقرار قوانين تخالف الحرية العقدية التي لا تشكل مبدأ دستورياً والتي يمكنه تجاوزها أو حتى تعطيلها في حال ارتأى ذلك لضرورات مكافحة تبييض الأموال مثلاً'، موضحاً أن الخطر 'يكمن في المساس بحق الملكية المطلقة لأنه قد يُفرض عليه قيد وحَد'.
يُناقش غصوب في ما تبناه المجلس الدستوري لناحية 'طرح إمكانية مخالفة الدستور في حال تحقيق النفع العام'، وهو أمر غير مأمون ولا مضمون لأنه معيار مبدأ إداري وليس مبدأ دستورياً، معبراً في المقابل عن رفضه لما يُشاع بأن 'المجلس الدستوري رقيب على المجلس النيابي، لأن الأخير لا رقيب عليه بسبب تمثيله للأمة ولا سلطة تعلو عليه وهو صاحب سيادة مطلقة، فيما الدستوري هو حارس للدستور ويتحرك في حال وجود مخالفة دستورية'.
يلفت غصوب أن 'المشترع حذق إلى درجة تسمح له بتمرير التعديلات القانونية وفق أطر مقبولة، انطلاقاً من توسيع دائرة الأملاك المبنية المشمولة بالضريبة. ففي الحالة الراهنة، يفرض ضريبة على الأملاك المشغولة، ويستثني من الشاغرة وفق إفادة البلدية، ولكن لا مانع من فرض ضريبة على الشاغرة أيضاً، التي يمكن أن تكون بمعدل أقل نسبياً من دون المساس بحق الملكية المطلقة، وعليه فكل شيء يتوقف على صياغة النص'، ولا مانع من التذرع بحاجة الخزينة العامة لواردات من أجل تأمين النفع العام، وهناك سوابق عندما طرحت الحكومات السابقة بفرض ضرائب على الأملاك غير المبنية، فما بالنا بتلك المبنية.
تواجه الضريبة على الأملاك الشاغرة مشكلة تتعلق بالإحصاء والحصر من دون تجاهل إمكانية التحايل للتهرب من الضريبة، وهو أمر شائع في لبنان. تشير أوساط المديرية العامة للشؤون العقارية في لبنان إلى وجود إشكالية تحيط فرض ضريبة على الشقق الشاغرة، التي قد تكون في طور الإعداد في البلاد ضمن مشروع الموازنة، ولكن تعترضه عقبات من قبيل عدم وجود إحصائيات دقيقة لأعداد تلك الشقق، وحالتها الحالية والمستمرة لأنه 'قد يكون شغوراً موقتاً وعرضياً، أو حتى غير منضبط'.
وتشير إلى أن الدولة تمتلك معلومات فقط عن الشقق المسجلة وتمتلك سندات، التي تمتلكها البلديات بصفتها إدارة محلية، أو المديريات العقارية الإقليمية التي يقع على عاتقها تحديد نسب الإشغال والشغور ودوائر ضرائب الأملاك المبنية. كما ترى أن المواطن اللبناني يفتقر إلى الوعي الضريبي حيث لا يبادر المالك للتبليغ عن الشغور أو الإشغال أو تصريح عن حالة المكان السكني، وهو ما يُعيق مهمة السلطات الحكومية ووزارة المالية، وسط إشكالية إضافية حول تحديد صفة الشاري المالك هل هو مقيم ومواطن أم مغترب أم أجنبي؟ ومن ثم تحديد المكلف الضريبي الخاضع للنص المقترح وإمكانيات الملاحقة واحتماليات التهرب وتجاوز إجراءات التسجيل إلى قيد احتياطي.
من الناحية الاقتصادية، تواجه تلك الضريبة بكثير من التشكيك نظراً لمحدودية آثارها على الوضع الاقتصادي العام، ولكن في المقابل يُنظر إليها بوصفها حل موقت وإجراء طارىء لحل مشكلة السكن المتعاظمة بانتظار خطوات وخطط إسكانية عامة.
ويلفت الباحث الاقتصادي الدكتور بلال علامة أن 'ضريبة الأملاك السكنية الشاغرة هي من الضرائب الشائعة في مختلف دول العالم، التي تهدف إلى تشجيع المالكين على تأجيرها، ولكن الأمر على خلاف هذا الأمر بحجة الملكية الفردية'، معبراً عن اعتقاده بأن 'من شأن تلك الخطوة تشجيع عمليات تأجير الشقق أو نقل ملكيتها أو استثمارها من جهة، كما أنه يرفد الخزينة العامة بموارد إضافية'.
ويحذر علامة من التلاعب بالنص التشريعي من بوابة 'توسيع نطاق الإعفاءات' حيث يجب ألا يعفى منها المالك إلا عندما يعرض تأجير شقته مقابل بدل مقبول ووفق الأجر الرائج، كما يشدد على ضرورة اتخاذ الخطوات الضرورية للتحقق من هوية المالك الحقيقية للشقق وآليات اكتساب الملكية وانتقالها.