
اخبار السعودية
موقع كل يوم -مباشر
نشر بتاريخ: ٩ تشرين الثاني ٢٠٢٦
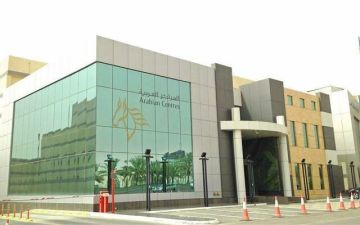
الرياض - مباشر: أعلنت شركة المراكز العربية (سينومي سنترز) عن نتائجها المالية الأولية للربع الثالث من عام 2026، حيث تراجع صافي أرباحها بنسبة 19.13% على أساس سنوي.
ووفقاً لبيانات الشركة على 'تداول'، اليوم الاثنين، انخفض صافي الربح العائد لمساهمي الشركة إلى 404.9 مليون ريال، مقارنةً بـ500.7 مليون ريال في الربع المماثل من عام 2025، فيما ارتفع بنسبة 4.98% مقارنةً بالربع السابق، الذي سجل فيه 385.7 مليون ريال.
وأرجعت الشركة انخفاض صافي الربح على أساس سنوي إلى ارتفاع تكلفة الإيرادات إلى 145.9 مليون ريال، مقارنةً بـ99.4 مليون ريال في الربع المماثل من العام السابق، نتيجة تسجيل تكلفة إيرادات التطوير بقيمة 32.7 مليون ريال، بالإضافة إلى ارتفاع المصروفات التشغيلية في مشروع ويستفيلد جدة عقب انتقاله إلى المرحلة التشغيلية.
كما تأثر صافي الربح بارتفاع نتائج فترة المقارنة، التي استفادت من التسوية النهائية والكاملة لمطالبة التأمين المتعلقة بحادث الحريق الذي اندلع في أحد أصول الشركة.
وفي المقابل، ارتفعت إيرادات الشركة بنسبة 9.96% على أساس سنوي، لتصل إلى 606.2 مليون ريال خلال الربع الثالث من العام الحالي، مقابل 551.3 مليون ريال في الربع المماثل من العام السابق، كما زادت بنسبة 6.46% مقارنةً بالربع السابق، الذي بلغت فيه 569.4 مليون ريال.
وأوضحت الشركة أن نمو الإيرادات على أساس سنوي يعود بشكل رئيسي إلى تسجيل إيرادات تطوير بقيمة 35.6 مليون ريال، والتي تمثل مصدراً جديداً للإيرادات، إلى جانب المساهمة الأولية لمشروع ويستفيلد جدة بإيرادات بلغت 20.4 مليون ريال، عقب انتقاله إلى المرحلة التشغيلية، فضلاً عن نمو صافي إيرادات التأجير ومبيعات وسائل الإعلام وإيرادات خدمات المرافق والإيرادات الأخرى.
وعلى أساس المثل بالمثل، ارتفعت الإيرادات بنسبة 1.5%، مدعومة بتحسن أداء التأجير وزيادة أعداد الزوار عبر محفظة الشركة، حيث ارتفع عدد الزوار بنسبة 20.7% على أساس سنوي، ليصل إلى 39 مليون زائر خلال الربع الثالث من عام 2026، مقارنةً بـ32.3 مليون زائر في الربع المماثل من العام السابق.
وفي المقابل، ساهم انخفاض مصاريف الإعلان والترويج والمصاريف العمومية والإدارية، وتراجع خسائر الانخفاض في قيمة الذمم المدينة والأطراف ذات العلاقة والإيرادات المستحقة بنسبة 78% إلى 17.8 مليون ريال، مقارنةً بـ81 مليون ريال، في الحد من تراجع الأرباح.
كما ارتفعت مكاسب القيمة العادلة للعقارات الاستثمارية بنسبة 19.6% إلى 215.1 مليون ريال، مقابل 179.9 مليون ريال في الربع المماثل من العام السابق، فيما انخفض صافي التكاليف التمويلية بنسبة 22.4% إلى 138.6 مليون ريال، مقارنةً بـ178.6 مليون ريال.
وعلى أساس ربعي، ارتفع صافي الربح بنسبة 4.98%، مدعوماً بانخفاض صافي التكاليف التمويلية إلى 138.6 مليون ريال، مقارنةً بـ221.2 مليون ريال في الربع السابق، إلى جانب تراجع مصاريف الإعلان والترويج إلى 4 ملايين ريال، مقابل 16.4 مليون ريال.
وقابل ذلك جزئياً انخفاض مكاسب القيمة العادلة للعقارات الاستثمارية وارتفاع خسائر الانخفاض في قيمة الذمم المدينة خلال الربع الحالي.
وتراجع إجمالي الربح بنسبة 2.91% على أساس ربعي، ليبلغ 460.2 مليون ريال، مقارنةً بـ474 مليون ريال في الربع السابق، فيما انخفض الربح التشغيلي بنسبة 8.4% إلى 563.7 مليون ريال، مقابل 615.4 مليون ريال.
وعلى مستوى فترة التسعة أشهر الأولى من عام 2026، تراجع صافي أرباح شركة سينومي سنترز بنسبة 16.58% على أساس سنوي، ليصل إلى 993.1 مليون ريال، مقارنةً بـ1.19 مليار ريال خلال الفترة المماثلة من عام 2025.
وفي المقابل، ارتفعت إيرادات الشركة بنسبة 1.95% إلى 1.76 مليار ريال، مقابل 1.72 مليار ريال خلال الفترة المقارنة، مدعومة بإيرادات التطوير البالغة 35.6 مليون ريال، والمساهمة الأولية لمشروع ويستفيلد جدة بإيرادات بلغت 20.4 مليون ريال، إلى جانب نمو مبيعات وسائل الإعلام واستقرار صافي إيرادات التأجير إلى حد كبير.
وعلى أساس المثل بالمثل، ارتفعت الإيرادات بنسبة 2.3%، بدعم من تحسن أداء التأجير وزيادة أعداد الزوار عبر محفظة الشركة.
وأوضحت الشركة أن إجمالي عدد الزوار بلغ 109 ملايين زائر خلال التسعة أشهر الأولى من عام 2026، بزيادة نسبتها 10.3% على أساس النتائج المعلنة و11.4% على أساس المثل بالمثل، مقارنةً بالفترة المماثلة من العام السابق.
وأرجعت الشركة تراجع صافي الربح خلال الفترة إلى استفادة فترة المقارنة من التسوية النهائية لمطالبة التأمين المتعلقة بحادث الحريق، إلى جانب ارتفاع تكلفة الإيرادات إلى 335 مليون ريال، مقارنةً بـ271.6 مليون ريال خلال الفترة المماثلة من عام 2025، نتيجة تكاليف إيرادات التطوير وارتفاع المصروفات التشغيلية في ويستفيلد جدة عقب انتقاله إلى المرحلة التشغيلية.
كما ارتفعت مصاريف الإعلان والترويج والمصاريف العمومية والإدارية المرتبطة بالمشروع، وصعد صافي تكاليف التمويل إلى 572.9 مليون ريال، مقابل 489.1 مليون ريال خلال الفترة المقارنة، بما يعكس مرحلة الاستثمار الحالية ومتطلبات التمويل المرتبطة بمحفظة المشاريع التطويرية للشركة.
وفي المقابل، تراجعت خسائر الانخفاض في قيمة الذمم المدينة والأطراف ذات العلاقة والإيرادات المستحقة بنسبة 74.7%، لتبلغ 59.3 مليون ريال، مقارنةً بـ234.5 مليون ريال خلال الفترة المماثلة من العام السابق.
كما ارتفعت مكاسب القيمة العادلة للعقارات الاستثمارية بنسبة 6.5% إلى 537.9 مليون ريال، مقابل 505 ملايين ريال خلال الفترة المقارنة.
وانخفض إجمالي الربح بنسبة 2.06% إلى 1.42 مليار ريال، مقارنةً بـ1.45 مليار ريال، كما تراجع الربح التشغيلي بنسبة 6.46% إلى 1.61 مليار ريال، مقابل 1.72 مليار ريال خلال الفترة المماثلة من العام السابق.
وعلى صعيد المركز المالي، ارتفع إجمالي حقوق الملكية، بعد استبعاد الحصص غير المسيطرة، بنسبة 6.88% إلى 16.5 مليار ريال، مقارنةً بـ15.44 مليار ريال خلال الفترة المماثلة من العام السابق.
وبلغت ربحية السهم خلال فترة التسعة أشهر الأولى من العام الحالي 1.93 ريال، مقارنةً بـ2.31 ريال خلال الفترة المماثلة من عام 2025.
وفيما يتعلق بالمؤشرات التشغيلية، بلغ معدل الإشغال على أساس المثل بالمثل 91.8% بنهاية سبتمبر 2026، فيما سجلت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء 1.1 مليار ريال، مقارنةً بـ1.24 مليار ريال خلال الفترة المماثلة من العام السابق.
وعلى أساس معدل، ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 5.3% إلى 1.13 مليار ريال، مقارنةً بـ1.07 مليار ريال.
وأشارت الشركة إلى استقطاب 162 علامة تجارية خلال الربع الثالث من عام 2026، منها 110 علامات عالمية و52 علامة محلية، كما جددت 1,997 عقد إيجار خلال التسعة أشهر الأولى من العام الحالي.
وعلى صعيد المشروعات، أعلنت الشركة اكتمال مشروع ويستفيلد جدة وصدور شهادة الإشغال وانتقاله إلى المرحلة التشغيلية اعتباراً من 30 يوليو 2026، مع بلوغ نسبة التأجير المسبق نحو 97%، فيما اكتملت الأعمال الإنشائية الهيكلية لمشروع ويستفيلد الرياض بنسبة 100%، وبلغت نسبة التأجير المسبق نحو 95%، مع استهداف انتقاله إلى المرحلة التشغيلية خلال الربع الرابع من عام 2026.
ولفت مراجع الحسابات الانتباه إلى الدعاوى القضائية المرفوعة من طرف مقابل، وفقاً للإيضاح رقم 22 بالقوائم المالية الأولية الموحدة الموجزة، مشيراً إلى تعذر تقدير النتيجة النهائية لهذه الدعاوى بشكل موثوق في الوقت الحالي، دون تعديل رأيه غير المعدل بشأن القوائم المالية.