
اخبار السعودية
موقع كل يوم -مباشر
نشر بتاريخ: ٥ تشرين الثاني ٢٠٢٦
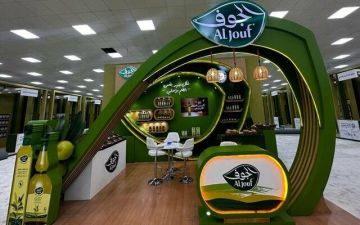
الرياض – مباشر: تراجع صافي ربح شركة الجوف للتنمية الزراعية بنسبة 52.64% خلال الربع الثالث من عام 2026، على أساس سنوي، متأثراً بارتفاع تكاليف الإنتاج والمصاريف التشغيلية والزكاة.
ووفقاً لبيانات الشركة على 'تداول'، اليوم الخميس، بلغ صافي الربح العائد لمساهمي الشركة 9.44 مليون ريال، مقابل 19.93 مليون ريال في الربع المماثل من عام 2025، كما انخفض بنسبة طفيفة بلغت 0.43% مقارنة بالربع السابق، الذي سجلت خلاله أرباحاً بقيمة 9.48 مليون ريال.
وأوضحت الشركة أن تراجع الأرباح على أساس سنوي يعود بشكل رئيسي إلى ارتفاع تكلفة المنتجات المباعة في القطاع الصناعي بنحو 20 مليون ريال، نتيجة الظروف المناخية غير الاعتيادية خلال الموسم الزراعي لعام 2025، والتي أدت إلى زيادة تكاليف الإنتاج، رغم بدء تراجع تأثيرها خلال الربع الثالث مقارنة بالربعين الأول والثاني.
كما ارتفعت المصاريف التشغيلية بنحو 8.4 مليون ريال، نتيجة زيادة تكاليف التخزين والنقل للمخازن الخارجية لتأمين احتياجات العملاء خلال فترة توقف أعمال توسعة مصنع البطاطس، إلى جانب تحمل التكاليف الثابتة خلال فترة التوقف.
وأضافت الشركة أن مصاريف الزكاة ارتفعت بنحو مليوني ريال مقارنة بالربع المماثل من العام السابق، عقب حصولها على قرض من صندوق التنمية الزراعية بقيمة 75 مليون ريال، مخصص لمشروع إزاحة الوقود السائل، بنهاية سبتمبر 2026.
وفي المقابل، ارتفعت مبيعات المنتجات الصناعية مقارنة بالربع المماثل من العام السابق، بما أسهم إيجابياً بنحو 1.9 مليون ريال.
وعلى صعيد الإيرادات، ارتفعت مبيعات الشركة بنسبة 11.42% خلال الربع الثالث من عام 2026، لتبلغ 198.73 مليون ريال، مقابل 178.37 مليون ريال في الربع المماثل من العام السابق، مدعومة بزيادة الكميات المباعة من القطاع الصناعي.
وصعد إجمالي الربح بنسبة 4% إلى 50.86 مليون ريال، مقارنةً بـ48.91 مليون ريال، في حين تراجع الربح التشغيلي بنسبة 29.84% إلى 15.2 مليون ريال، مقابل 21.67 مليون ريال في الربع المقارن.
وعلى أساس ربعي، ارتفعت الإيرادات بنسبة 27.73%، مقارنةً بـ155.59 مليون ريال في الربع الثاني من عام 2026، نتيجة زيادة الكميات المباعة من القطاعين الزراعي والصناعي.
في المقابل، انخفض صافي الربح بشكل طفيف بنسبة 0.43%، نتيجة تراجع الإيرادات الأخرى وارتفاع تكاليف التمويل ومصروف الزكاة، رغم نمو المبيعات وتحسن هامش الربح لبعض المنتجات مع تحسن إنتاجية المحاصيل الزراعية.
وعلى مستوى فترة التسعة أشهر الأولى من عام 2026، تراجع صافي أرباح الشركة بنسبة 71.28% على أساس سنوي، ليبلغ 20.97 مليون ريال، مقارنةً بـ73.01 مليون ريال خلال الفترة المماثلة من عام 2025.
وارتفعت الإيرادات بنسبة 3.66% إلى 521.99 مليون ريال، مقابل 503.55 مليون ريال خلال الفترة المقارنة، مدعومة بزيادة الكميات المباعة من القطاع الصناعي وتحسن متوسط أسعار بيع بعض المنتجات.
وفي المقابل، انخفض إجمالي الربح بنسبة 27.91% إلى 119.09 مليون ريال، مقارنةً بـ165.19 مليون ريال، كما تراجع الربح التشغيلي بنسبة 64.2% إلى 31.51 مليون ريال، مقابل 88.03 مليون ريال خلال الفترة المماثلة من العام السابق.
وأرجعت الشركة تراجع الأرباح خلال التسعة أشهر إلى ارتفاع تكلفة المنتجات الصناعية بسبب الظروف المناخية غير الاعتيادية خلال الموسم الزراعي لعام 2025، وانخفاض أسعار بيع المنتجات الصناعية نتيجة الضغوط السعرية من المنتجات المستوردة، إلى جانب ارتفاع مصاريف الزكاة بنحو 3.3 مليون ريال والمصاريف التشغيلية بنحو 10.4 مليون ريال، نتيجة زيادة تكاليف التخزين والنقل والتكاليف الثابتة المرتبطة بتوسعة مصنع البطاطس.
وأشارت الشركة إلى أنها تمكنت، رغم هذه التحديات، من تحقيق نمو في مبيعات أصابع البطاطس المقلية ومنتجات أخرى مقارنة بالفترة المماثلة من العام السابق.
وعلى صعيد المركز المالي، ارتفعت حقوق الملكية العائدة للمساهمين، بعد استبعاد الحصص غير المسيطرة، بنسبة 2.21% إلى 809.45 مليون ريال بنهاية سبتمبر 2026، مقارنةً بـ791.95 مليون ريال خلال الفترة المماثلة من العام السابق.
وبلغت ربحية السهم خلال فترة التسعة أشهر الأولى من العام الحالي 0.70 ريال، مقابل 2.43 ريال خلال الفترة المماثلة من عام 2025.
وأكدت الشركة أن أثر الظروف المناخية التي رفعت تكلفة المنتجات من المتوقع أن يتلاشى خلال الربع المقبل مع دخول محاصيل جديدة في موسم 2026، مشيرةً إلى استمرار العمل على تحسين الكفاءة التشغيلية وإدارة التكاليف ورفع كفاءة سلاسل الإمداد والإنتاج لدعم الأداء المالي والتشغيلي خلال الفترات القادمة.