
اخبار الاردن
موقع كل يوم -وكالة عمون الاخبارية
نشر بتاريخ: ١٣ تشرين الثاني ٢٠٢٦
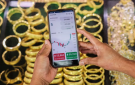
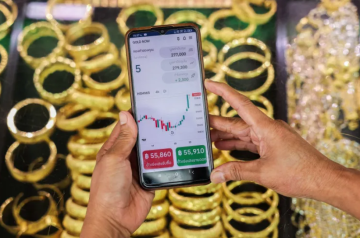
عمون - لم يعد شراء الذهب يتطلب دائما اقتناء سبيكة أو قطعة حلي والاحتفاظ بها في المنزل أو البنك، إذ تتيح تطبيقات ومنصات شراء حصص صغيرة من ذهب محفوظ لدى جهة أخرى، ومتابعة قيمتها وبيعها عبر الهاتف، وهذه الفكرة هي أساس 'الذهب الرقمي'، فالمعدن يبقى في خزائنه، بينما يتعامل المستثمر مع رصيد أو رمز رقمي يمثله.
لكن سهولة الشراء تفتح أسئلة لا يواجهها المشتري بالطريقة نفسها حين يتسلم ذهبه بيده: هل يوجد ذهب فعلي وراء الرصيد الظاهر على الشاشة؟ ومن يحفظه؟ وما حق صاحبه إذا تعثرت المنصة، وهل يستطيع استلامه؟ وبين سهولة الوصول إلى المعدن والحاجة إلى ضمان هذه الحقوق، تتحدد فرص نمو سوق الذهب الرقمي والعقبات التي تواجهها.
وبلغ حجم التداول الفوري التراكمي للذهب المرمَّز 90.7 مليار دولار في الربع الأول من 2026، مقابل 84.6 مليار دولار طوال 2025، وفق تقرير 'كوين جيكو' (CoinGecko) للأصول الحقيقية المرمَّزة، وهذه الأرقام تعبر عن قيمة عمليات التداول، أما قيمة سوق الذهب الرقمي فتتراوح بين 45 و55 مليار دولار، أي نحو 0.4% من سوق الذهب الاستثماري المادي البالغة قرابة 13 تريليون دولار، حسب تقرير جديد لمجلس الذهب العالمي.
وأعدت التقرير مجموعة بوسطن الاستشارية بتكليف من المجلس، مستندة إلى مسح شمل أكثر من 12 ألف مستثمر من الأفراد في 12 دولة، ومقابلات مع 20 خبيرا، وتشير نتائجه إلى أن نحو 9 من كل 10 مستثمرين يبدون استعدادا للاستثمار في الذهب الرقمي إذا توفرت الشروط المناسبة.
ويعرّف التقرير الذهب الرقمي بأنه ذهب مادي محفوظ في عهدة آمنة، يملك المستثمر حصة منه عبر حساب في تطبيق أو منصة، أو عبر رمز رقمي على سلسلة الكتل (بلوكتشين)، ويستبعد هذا التعريف صناديق الذهب المتداولة والعملات المستقرة المدعومة بالذهب، ويقسم السوق إلى نوعين:
الذهب الرقمي المخزَّن: يملك المستثمر رصيدا عبر تطبيق أو منصة، بينما تحفظ جهة ثالثة الذهب الفعلي المقابل له. وظهر عام 2005 مع منصة بوليون فولت، ويشكل نحو 89% من السوق.
الذهب المرمَّز: يمثل الرمز الرقمي كمية محددة من الذهب ويتتبع سعره. وظهر عام 2019 مع باكسوس غولد، ويشكل نحو 11% من السوق، ويستحوذ باكسوس غولد وتيثر غولد على أكثر من 90% من سوق الرموز العامة.
وتقدم هذه الخدمات جهات متنوعة، من تجار السبائك ومنصات مثل غلينت وغولدموني إلى دور السك مثل دار سك بيرث والبنوك وتطبيقات الدفع مثل وي تشات.
وبدأت مؤسسات مالية تقليدية كذلك دخول سوق الذهب المرمَّز؛ ففي مارس/آذار 2024، أتاح بنك إتش إس بي سي لعملائه الأفراد في هونغ كونغ شراء رمز ذهب عبر تطبيقه المصرفي، وفق بيان البنك.
يتركز أكثر من نصف الذهب الرقمي المخزَّن في الصين والهند وإندونيسيا، حيث يُباع عبر تطبيقات يستخدمها الملايين يوميا، حسب المجلس. وتشمل هذه القنوات وي تشات في الصين، وباي تي إم وفون بي وغوغل باي في الهند، وبيغاداين وبنك الشريعة الإندونيسي في إندونيسيا.
وحسب التقرير، سبق لأكثر من 120 مليون عميل في الهند و5 ملايين في إندونيسيا التعامل بالذهب الرقمي. ويعرف هذا المنتج 76% من المستثمرين في إندونيسيا و71% في الهند، مقابل 29% في الولايات المتحدة و19% في كندا. كما يصل انتشاره في الأسواق التي تبيعه عبر التطبيقات والبنوك إلى 7 أضعاف مستواه في الأسواق الأخرى.
وفي إندونيسيا، تنظم النشاط لائحة أصدرتها هيئة الخدمات المالية عام 2024، وتتيح لمؤسسات مالية مرخصة تقديم خدمات الإيداع والتمويل والتداول والحفظ بالذهب.
أما في الأسواق التي يُباع فيها عبر منصات العملات المشفرة، فيقل الوعي به وتتركز ملكيته لدى الأثرياء؛ إذ تبلغ نسبة حيازته بينهم مرتين ونصف مثيلتها لدى الأقل ثراء، حسب التقرير.
وتبدأ جاذبية الذهب الرقمي من إتاحة الشراء بمبالغ صغيرة، بينما يضيف الذهب المرمَّز إمكانية التداول على مدار الساعة، وهي ميزة لا تقدمها صناديق الذهب المتداولة حاليا، حسب التقرير.
وتظهر أهمية التداول خارج المواعيد التقليدية في أسواق أصول مرمَّزة أخرى أيضا؛ إذ يشير تحليل صندوق النقد الدولي إلى أن أكثر من 50% من تداول الأسهم المرمَّزة يجري خارج ساعات السوق الأمريكية المعتادة.
وحسب المجلس، يقارب معدل الدوران اليومي للذهب المرمَّز 6 أضعاف نظيره للذهب في كبرى صناديق الذهب المتداولة. ومع ذلك، تتأثر قيمة التداولات بسعر المعدن؛ فقد تجاوزت 21 مليار دولار في أكتوبر/تشرين الأول 2025، حين سجل الذهب مستوى قياسيا، ثم تراجعت إلى نحو 14 مليارا في الشهر التالي، وفق كوين جيكو.
وتفتح الرموز المجال لاستخدام الذهب في معاملات أخرى؛ فمنذ سبتمبر/أيلول 2026، تقبل منصة آرك للإقراض باكسوس غولد وتيثر غولد ضمانا للقروض، لكن بحد أدنى للقرض يبلغ 250 ألف دولار ومدة 12 شهرا، حسب موقعها. ومع ذلك، لا تزال استخدامات تحقيق العائد والاقتراض والدفع بالذهب محدودة، وفق التقرير.
وتقابل هذه المزايا عقبة أساسية هي الثقة في الجهة التي تبيع الذهب وتحفظه. فنحو 4 من كل 5 مستثمرين يقولون إن الوثوق بمقدم الخدمة أولوية قبل الاستثمار، بينما يرى 33% أن تقديم أدلة أفضل على وجود الذهب الداعم سيزيد إقبالهم، ويقول 35% إن وضوح التنظيم سيحقق ذلك.
وفي المقابل، يعد 44% من المستثمرين الاختراق الأمني الكبير أكثر ما يضعف ثقتهم، ويشير 41% إلى فشل ترتيبات الحفظ أو وقوع احتيال لدى جهة إصدار كبيرة.
وتتفاوت وسائل إثبات وجود الذهب بين الجهات المصدرة؛ إذ تنشر 'باكسوس' تقارير تصديق شهرية على احتياطي الذهب، تصدرها شركة كيه بي إم جي منذ فبراير/شباط 2025، بينما تنشر 'تيثر' تقارير تصديق فصلية عن رمزها.
وتبرز عقبة أخرى عند الرغبة في استلام الذهب الفعلي؛ فالاسترداد يُتاح في كثير من الحالات في موقع واحد حول العالم، وبحد أدنى قد يعادل قيمة سبيكة تزن 400 أونصة، حسب التقرير.
ويرى صندوق النقد الدولي أن توسع الأصول المرمَّزة يتطلب أيضا وضوحا قانونيا بشأن ما يملكه حامل الرمز: هل له حق مباشر في الأصل، أم مجرد مطالبة على الجهة المصدرة؟
ولا تلغي الرقمنة تكاليف توريد الذهب وحفظه والامتثال للمتطلبات التنظيمية، وهو ما يساعد في تفسير كون السعر غير المنافس ثاني أكثر العقبات ذكرا في التقرير. وفي سوق الذهب المادي أيضا، يدفع مشترو العملات والسبائك الصغيرة علاوة سعرية تبلغ عدة نقاط مئوية فوق السعر الفوري.
وتساعد تجربة صناديق الذهب المتداولة في فهم ما تحتاج إليه المنتجات الرقمية للتوسع؛ فبحسب مجلس الذهب العالمي، اكتسبت الصناديق حصة سوقية لأنها سهّلت الوصول إلى الذهب داخل النظام المالي المنظم، بينما لم يبن الذهب الرقمي بعد المستوى نفسه من الثقة.
وتبلغ قيمة سوق هذه الصناديق نحو 600 مليار دولار، فيما تعادل قيمة سوق الذهب الرقمي أقل من 9% منها. كما أن تحقيق العائد عبر الإقراض أو استخدام الذهب ضمانا ليس مقصورا على المنتجات الرقمية، إذ يتاح للذهب المادي والصناديق أيضا، لكن إقبال الأفراد عليه ضعيف، وفق التقرير.
ولهذا، يرجح التقرير أن تقتطع الرموز حصة محدودة من سوق الصناديق، ويقدر أن السيناريو الأساسي لنمو الذهب الرقمي سيضيف نحو 95 مليار دولار من الطلب الجديد فعلا بحلول 2031.
ويجد الذهب الرقمي جاذبية خاصة لدى الأصغر سنا؛ إذ يبلغ الوعي به 50% بين من تتراوح أعمارهم بين 25 و34 عاما، مقابل 23% بين من تجاوزوا 55 عاما. وتبلغ نسبة المستعدين للاستثمار فيه 73% في الفئة الأولى، مقابل 28% بين من تجاوزوا 65 عاما، حسب التقرير.
وتلخص الرئيسة التنفيذية لشركة 'كايكو' أمبر سوبيران هذا التحول بقولها إن الأجيال الجديدة 'لا تحمل حتى نقودا في جيوبها'.
ويرى المجلس أن نحو 65% من الطلب الجديد يأتي من أشخاص لم يستثمروا في الذهب من قبل. ويقول 52% من حائزي الذهب الرقمي إنهم لم يملكوا ذهبا قبله، واشترى 92% منهم لاحقا ذهبا بأشكال أخرى، بما يشير إلى أن المنتج الرقمي قد يكون مدخلا للتعرف على سوق المعدن الأوسع.
وبينما تتوسع المنتجات، لا تزال قواعد تنظيمها تتشكل. ففي 14 سبتمبر/أيلول الماضي، فتحت هيئة السلوك المالي البريطانية باب التشاور بشأن الذهب المرمَّز، وأغلقته في 23 أكتوبر/تشرين الأول التالي له.
وتخص الدعوة أسواق الجملة، وتركز على الرموز التي تمنح حقوق ملكية محددة بوضوح في ذهب مادي، مع ترتيبات موثوقة للاسترداد. كما تبحث أثر الغموض بشأن تصنيف هذه المنتجات ضمن صناديق الاستثمار الجماعي.
وفي إندونيسيا، تناولت البيئة التجريبية التنظيمية الشهر الماضي مشروعات لترميز الذهب والسندات الحكومية، بحسب ما أوردته إم ليكس. وعلى نطاق أوسع، يصف صندوق النقد الدولي سوق الأصول المرمَّزة بأنها صغيرة ومجزأة، بقيمة تقارب 65 مليار دولار في يوليو/تموز 2026، ويرى أن مخاطرها على النظام المالي ككل لا تزال محدودة.
وقال الرئيس التنفيذي لمجلس الذهب العالمي ديفيد تيت، في تمهيد التقرير، إن المنتجات الرقمية تواجه صعوبة في التوسع عندما تكون القواعد غامضة. ويعتزم المجلس إطلاق منصة 'الذهب كخدمة' Gold as a Service، لتوفير بنية تحتية مشتركة تربط حفظ الذهب المادي بإصدار المنتجات الرقمية، وفق بيانه.
في ضوء هذه الفرص والعقبات، يطرح التقرير 3 سيناريوهات لنمو السوق حتى 2031:
الأساسي: نمو بنحو 27% سنويا، لتبلغ قيمة السوق بين 160 و170 مليار دولار، أي أكثر من ربع قيمة سوق صناديق الذهب المتداولة اليوم.
المتفائل: ارتفاع قيمة السوق إلى ما بين 270 و280 مليار دولار، إذا أزيلت العقبات بوتيرة أسرع.
المتشائم: وصول قيمة السوق إلى ما بين 70 و80 مليار دولار، إذا لم تُعالج أي عقبة بصورة جوهرية.
ويقدر التقرير الطلب الكامن بما يصل إلى 700 مليار دولار، لكنه يؤكد أن هذا الرقم سقف نظري بلا موعد محدد لبلوغه، وليس توقعا لحجم السوق.
وتظل هذه السيناريوهات مرتبطة بحدود النموذج المستخدم؛ فهو يفترض ثبات سعر الذهب، ولا يأخذ في الحسبان حوادث الاختراق أو انهيار جهات الحفظ. ويؤكد التقرير أن ما يقدمه ليس نصيحة استثمارية.