
اخبار الكويت
موقع كل يوم -جريدة القبس الإلكتروني
نشر بتاريخ: ١٦ تشرين الثاني ٢٠٢٦
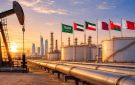
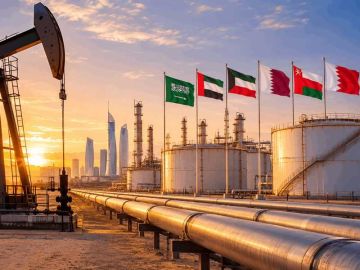
من المتوقع أن تستثمر شركات النفط الوطنية في دول الخليج ما متوسطه 125 مليار دولار سنوياً خلال عامي 2026 و2027، مقارنة بما يتراوح بين 110 و115 مليار دولار، وفق التقديرات، في عام 2025، مع دفع الاضطرابات الإقليمية منتجي الطاقة إلى تعزيز البنية التحتية، وتوسيع الإنتاج، وتطوير مسارات بديلة للتصدير. ووفق تقرير جديد لوكالة «إس أند بي غلوبال للتصنيفات الائتمانية»، تأتي زيادة الإنفاق في وقت يسعى فيه المنتجون الخليجيون إلى حماية إمدادات الطاقة وتقليل اعتمادهم على مضيق هرمز، بالتوازي مع مواصلة مشروعات كبرى للتوسع في قطاعي النفط والغاز. وأوضح التقرير، الذي يحمل عنوان «قطاع الطاقة الخليجي في العام المقبل: سباق لتعزيز القدرة على الصمود»، أن الاستثمارات ستظل مرتفعة خلال العامين إلى الأعوام الثلاثة المقبلة، مدفوعة بمشروعات الاستكشاف والإنتاج، وإصلاح البنية التحتية المتضررة من الصراع في الشرق الأوسط، والإنفاق المحتمل على خطوط أنابيب جديدة للتصدير. وفي المقابل، يُتوقع أن تحافظ شركات النفط العالمية الكبرى على نفقاتها الرأسمالية دون تغيير يُذكر خلال الفترة نفسها.
توسيع الطاقة الإنتاجية
وقالت «إس أند بي» إن أنشطة الاستكشاف والإنتاج يُتوقع أن تستحوذ، في المتوسط، على أكثر من نصف النفقات الرأسمالية لشركات النفط الوطنية.
قدّرت الوكالة أن تطوير مسارات بديلة لتصدير النفط في المنطقة قد يتطلب استثمارات إضافية تتراوح بين 20 و30 مليار دولار، فوق خطط الإنفاق الحالية. ويأتي التوجه نحو إنشاء بنية تحتية جديدة في أعقاب استمرار الاضطرابات التي تؤثر في شحنات الطاقة المارة عبر مضيق هرمز.
غير أن «إس أند بي» أوضحت أن المسارات الحالية لا تستطيع أن تحل بالكامل محل نحو 15 مليون برميل من النفط الخام كانت تمر يومياً عبر المضيق قبل الصراع. وعلى مستوى المنطقة، قد تسهم الإضافات المحتملة إلى شبكة خطوط الأنابيب في زيادة طاقة التصدير البديلة بنحو 10 إلى 11 مليون برميل يومياً، وإن كانت معظم المشروعات المقترحة لا تزال في مراحلها المبكرة. وتتوقع الوكالة ألا تدخل معظم هذه المشروعات حيز التشغيل قبل عام 2030 على الأقل.
أمن الطاقة يتصدر الأولويات
ذكر التقرير أن المنتجين الخليجيين سيواصلون الاستثمار في التقنيات منخفضة الكربون والغاز الطبيعي والغاز الطبيعي المسال، إلا أن أمن الطاقة سيظل، وفق التوقعات، أولويتهم الرئيسية على المديين القصير والمتوسط. ويُتوقع أن تبقى حصة الاستثمارات المنخفضة الكربون دون نطاق يتراوح بين %10 و%15 من إجمالي النفقات الرأسمالية في المتوسط، مع توجيه الشركات معظم مواردها نحو عمليات الطاقة التقليدية والبنية التحتية. وحذّرت الوكالة أيضاً من أن ارتفاع تكاليف النقل واستمرار اضطرابات التصدير قد يضغطان على الربحية.
ووفق التقرير، ارتفعت تكاليف شحن النفط في المنطقة بنحو %35 إلى %40 على أساس سنوي خلال الربع الثالث من عام 2026، فيما قدّم بعض المنتجين خصومات لجذب المشترين. وتعافت تدفقات النفط الخام من الشرق الأوسط في أكتوبر إلى نحو %75 من مستوياتها قبل الصراع، مقابل نحو %25 فقط للمنتجات المكررة، وفقاً للتقرير.
تتوقع «إس أند بي» أن تظل الجدارة الائتمانية لشركات النفط الوطنية الخليجية مستقرة عموماً خلال الأشهر الـ12 إلى الـ24 المقبلة، مدعومة بتدفقات نقدية قوية ومستويات مديونية منخفضة نسبياً. لكن الوكالة أشارت إلى أن الاحتياجات الإضافية للاقتراض، والإنفاق على البنية التحتية، واستمرار حالة عدم اليقين الجيوسياسي، قد تفرض بعض الضغوط على المؤشرات المالية. وتواجه شركات الحفر في المنطقة آفاقاً أكثر صعوبة، في ظل تأثير ارتفاع التكاليف والاضطرابات المحتملة في العقود على الربحية. ومع ذلك، يُتوقع أن تحافظ البرامج الاستثمارية الكبرى في الاستكشاف والإنتاج على معدلات تشغيل منصات الحفر عند نحو 85 إلى %95 خلال عامي 2026 و2027. ويفترض السيناريو الأساسي للتقرير استمرار الاضطرابات المرتبطة بالصراع الإقليمي إلى عام 2027، رغم بقاء مدتها وحدّتها غير مؤكدتين.