
اخبار قطر
موقع كل يوم -مباشر
نشر بتاريخ: ١٦ أيلول ٢٠٢٦
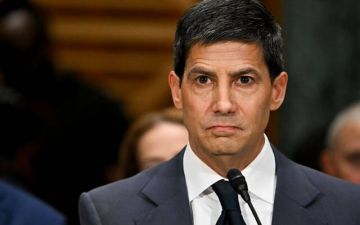
مباشر- من المتوقع أن يرفع مجلس الاحتياطي الفيدرالي أسعار الفائدة اليوم الأربعاء للمرة الأولى منذ عام 2023، في قرار تدفع إليه مستويات التضخم المرتفعة بقوة والارتفاع العالمي في تكاليف الاقتراض، ما سيزيد التدقيق في كيفية وصف رئيس البنك المركزي الأمريكي، كيفن وارش، لأول تغيير في السياسة النقدية خلال فترة رئاسته لحسب 'رويترز'.
وسيتعارض رفع الفائدة مع ما كان يتوقعه الرئيس الأمريكي، دونالد ترامب، عندما اختار وارش لقيادة الفيدرالي في وقت سابق من العام، إذ قال إنه يتوقع من مرشحه خفض أسعار الفائدة، وهدد الرئيس مؤخراً بفرض رسوم جمركية جديدة على الواردات إذا لم يخفض الفيدرالي تكلفة الاقتراض.
لكن رفع سعر الفائدة الأساسي لدى الفيدرالي بمقدار 25 نقطة أساس إلى نطاق 3.75%-4.00% أصبح خطوة شبه حتمية، في ظل بقاء التضخم على ما يبدو أعلى من مستهدف البنك المركزي البالغ 2%، وتحول تكاليف الاقتراض العالمية طويلة الأجل إلى الارتفاع، وسط شكوك بشأن استعداد وارش لمخالفة مطالب ترامب.
ويتمثل السؤال الملح الآن في كيفية صياغة وارش لقرار السياسة النقدية، وما إذا كان المستثمرون العالميون في سوق السندات سيرونه استجابة موثوقة للتضخم الذي ظل أعلى من المستهدف لأكثر من خمسة أعوام، وارتفع منذ بداية الولاية الحالية لترامب في البيت الأبيض.
وقال روبرت سوكين، كبير الاقتصاديين الأمريكيين لدى 'بي جي آي إم': 'إذا رفعوا الفائدة وكان القرار بالإجماع، فهذه إشارة قوية'، لا سيما إذا أظهرت التوقعات الاقتصادية المصاحبة أن صناع السياسة يتوقعون رفعاً آخر للفائدة هذا العام، وربما مرة أخرى في عام 2027.
ورغم أن وارش يقول إنه يريد تجنب الإفراط في الحديث عن مسار أسعار الفائدة، قال سوكين، الذي يتوقع ثلاثة ارتفاعات للفائدة الأمريكية، إن خطاب رئيس الفيدرالي خلال ندوة جاكسون هول الاقتصادية في وايومنغ الشهر الماضي تضمن عبارات تتناسب مع الوضع الحالي.
وأضاف سوكين: 'أتعامل مع هذا باعتباره امتداداً لتوجيهاته في جاكسون هول، ومفادها أنه إذا لم يتراجع التضخم بالسرعة الكافية، فلا يزال أمامنا المزيد من العمل. وسيكون الأمر صعباً إذا بدا متساهلاً وقال إن هذا مجرد تعديل محدود، إذ ستتفاعل الأسواق بشكل سلبي مع ذلك'.
من المقرر أن يصدر الفيدرالي بيان السياسة النقدية في الساعة الثانية ظهراً بتوقيت الساحل الشرقي للولايات المتحدة (18:00 بتوقيت جرينتش)، إلى جانب تحديث التوقعات الاقتصادية الفصلية، التي ستتضمن تقديرات المسؤولين لسعر الفائدة المناسب في نهاية العام.
وكانت توقعات أعضاء اللجنة الصادرة في يونيو منقسمة بالتساوي، إذ رأى 9 من أصل 19 مسؤولاً أن أسعار الفائدة ستحتاج إلى الارتفاع بما لا يقل عن 25 نقطة أساس بحلول نهاية عام 2026، بينما توقع 9 آخرون إمكانية بقائها عند مستوياتها الحالية أو خفضها بمقدار 25 نقطة أساس.
ولم يقدم وارش، الذي لا يفضل مخطط 'النقاط' الخاص بتوقعات أسعار الفائدة، توقعاً خاصاً به.
ومنذ ذلك الحين، تزايدت الدعوات إلى رفع أسعار الفائدة، فقد عارض ثلاثة مسؤولين قرار الإبقاء على الفائدة خلال اجتماع 28 و29 يوليو، مطالبين برفعها، فيما قال عدد من المسؤولين الآخرين منذ ذلك الحين إنهم مستعدون لرفع الفائدة ما لم تظهر مؤشرات على تراجع التضخم قريباً، لكن ذلك لم يحدث.
وارتفع مؤشر أسعار نفقات الاستهلاك الشخصي، وهو المقياس الذي يستخدمه الفيدرالي لتحقيق مستهدف التضخم البالغ 2%، بمعدل سنوي قدره 3.7% في يونيو ويوليو، بعد ارتفاع مطرد خلال جزء كبير من العام الماضي، ومن المتوقع أن تظهر البيانات المقرر صدورها في 30 سبتمبر تغيراً محدوداً للغاية، إن حدث.
ورغم أن العديد من خبراء الاقتصاد ما زالوا يرون أن ضغوط التضخم ستتراجع في نهاية المطاف، فإن ارتفاع أسعار النفط مجدداً فوق 100 دولار للبرميل، وإعلان ترامب فرض رسوم جمركية جديدة على كندا، وتهديداته بفرض مزيد من الرسوم على الواردات، إلى جانب استمرار النمو الاقتصادي وسط طفرة الإنفاق على الذكاء الاصطناعي، رفعت مستويات المخاطر بما يكفي لدفع مسؤولي الفيدرالي إلى النظر في اتخاذ إجراء.
وأشار وارش إلى ذلك في خطابه الأخير بمنتجع جاكسون هول، قائلاً إن صناع السياسة بحاجة إلى التأكد 'من أن التضخم الأساسي يتحرك نحو هدفنا بوضوح وبسرعة كافية'، مضيفاً أن البيانات الأخيرة 'لا تخبرني بأن الاتجاهات الأساسية قد تحسنت بشكل ملموس'.
كما يدفع سوق السندات العالمي الفيدرالي نحو أسعار فائدة أعلى، فعلى سبيل المثال، ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات يوم الثلاثاء متجاوزاً 5%، ليسجل أعلى مستوى له في 19 عاماً.
وقد أقنع الارتفاع واسع النطاق في أسعار الفائدة العديد من خبراء الاقتصاد والمستثمرين بوجود اتجاه طويل الأجل نحو ارتفاع تكاليف الاقتراض، بصورة مستقلة عن التضخم أو مخاطر جهات الإصدار أو العوامل الأخرى التي تحدد أسعار الفائدة في السوق.
ويعني هذا التحول أن أسعار الفائدة قصيرة الأجل ستحتاج إلى الارتفاع فقط لكي يحافظ البنك المركزي على المستوى نفسه من تشديد السياسة النقدية. وفي الوقت الحالي، يرى العديد من مسؤولي الفيدرالي، بمن فيهم وارش، أن موقف السياسة النقدية الحالي للبنك لا يشكل ضغوطاً كبيرة على الاقتصاد.
وقد تكون ديناميكيات سوق السندات العالمية أحد الأسباب التي تجعل إدارة ترامب ترحب ضمنياً برفع الفيدرالي للفائدة، إذ إن زعزعة توقعات رفع الفائدة الراسخة قد تزيد التساؤلات بشأن مصداقية وارش في مكافحة التضخم، ما قد يؤدي إلى ارتفاع عوائد السندات طويلة الأجل إذا توقع المستثمرون ارتفاع التضخم وطالبوا بعائد إضافي للتعويض عن هذه المخاطر.
وتُعد عوائد السندات الحكومية، مثل سندات الخزانة لأجل 10 سنوات، مؤشرات مرجعية لتكاليف الائتمان الاستهلاكي مثل الرهون العقارية، التي لا تزال تحمل تكاليف تمويل مرتفعة رغم تعهد ترامب بجعل تكاليف المعيشة في المتناول. وقد تكون هذه القضية ذات أهمية كبيرة في جهود حزبه للحفاظ على السيطرة على الكونجرس خلال انتخابات التجديد النصفي في نوفمبر.
وتضع الأسواق حالياً احتمالات رفع الفائدة يوم الأربعاء عند أكثر من 90%، لكن هذه التوقعات لا تشكل في حد ذاتها سبباً كافياً لرفع الفائدة، وحذر وارش في خطابه بمنتجع جاكسون هول من 'قاعة المرايا' التي قد يقع فيها المسؤولون إذا بدأوا في تبني وجهات نظر الأسواق المالية، التي تعكس بدورها ما تسمعه من الفيدرالي.
وكتب محللا 'ستاندرد تشارترد'، جون ديفيز وستيف إنجلاندر، في مذكرة: 'يبدو أن هناك غرفة صدى في السوق تدفع التوقعات إلى الارتفاع رغم محدودية البيانات الواردة'، مجادلين بأن الفيدرالي ينبغي أن يبقي أسعار الفائدة دون تغيير هذا الأسبوع. وأضافا: 'تكلفة الانتظار منخفضة للغاية'.
لكن سواء وُصف رفع الفائدة بأنه خطوة لمرة واحدة، أو بداية لتحرك قد تتبعه خطوات أخرى وفقاً للبيانات الواردة، أو بأي صياغة أخرى، فإن المؤتمر الصحفي لوارش بعد الاجتماع سيكون بأهمية قرار السياسة النقدية نفسه.
وكتب روبن بروكس، الباحث البارز في معهد بروكينجز، على منصة 'سبستاك': 'هناك قدر هائل من المخاطر المحيطة بهذا الاجتماع، وخاصة المؤتمر الصحفي'. وأضاف أنه مع توقع المستثمرين أربعة ارتفاعات لأسعار الفائدة بين الآن ويونيو المقبل، 'سيسأل وارش مراراً وتكراراً عن موقفه من ذلك، ولست متأكداً من وجود طريقة جيدة للرد'.
وأشار بروكس إلى أن الخطر الرئيسي يتمثل في أن يبدو وارش أكثر ميلاً إلى التيسير النقدي مقارنة بما تسعره الأسواق، وفي هذه الحالة قد تتعرض السندات طويلة الأجل لعمليات بيع، رغم أن وارش رفع الفائدة بهدف تثبيت تلك العوائد نفسها.