
اخبار الإمارات
موقع كل يوم -مباشر
نشر بتاريخ: ٣٠ أيلول ٢٠٢٦
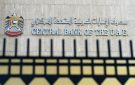
أبوظبي- مباشر: ألزم مصرف الإمارات المركزي شركات التأمين التكافلي ونوافذ التكافل في شركات التأمين الأخرى بالفصل الكامل لأموال المشتركين عن أصول الشركات، وتخصيص أموال صناديق التكافل لسداد التعويضات والمنافع المستحقة للمؤمن لهم والمستفيدين، وذلك ضمن نظام جديد دخل حيز التنفيذ في سبتمبر 2026.
وأوضح المصرف، في تعميم ، أن النظام يحظر نقل صندوق التكافل أو حساب استثمارات المشتركين إلى شركة أخرى، إلا إذا كانت مرخصة لممارسة أنواع وفئات التأمين التكافلي نفسها، وبعد الحصول على موافقته المسبقة.
ومنح النظام المصرف المركزي صلاحية إخضاع صندوق التكافل لتقييم مستقل للملاءة، في حال تسجيله عجزاً متكرراً أو اعتماده بصورة مستمرة على القرض الحسن المقدم من المساهمين، للتحقق من قدرته على سداد التعويضات والوفاء بالتزاماته تجاه المشتركين والمستفيدين.
وبموجب النظام، يتمتع صندوق التكافل بشخصية قانونية وذمة مالية مستقلتين عن الشركة التي أنشأته، وتظل أصوله والتزاماته منفصلة عن أصول الشركة والتزاماتها، فيما تودع فيه اشتراكات المتعاملين وعائدات الاستثمار وإيرادات إعادة التكافل، وتستخدم أمواله في سداد التعويضات والمنافع المستحقة.
وفي تكافل الأشخاص وتكوين الأموال، يتعين الفصل بين الجزء المخصص لتغطية المخاطر والجزء المخصص للاستثمار، من خلال إنشاء حساب مستقل لاستثمارات المشتركين إلى جانب صندوق التكافل، مع تحديد إيرادات ومصروفات الصندوق وحساب الاستثمار وحساب المساهمين بصورة منفصلة، بما يمنع تحميل المتعاملين نفقات أو خسائر لا ترتبط بأموالهم.
كما فرض النظام فصلاً فنياً ومالياً وإدارياً بين أعمال تكافل الأشخاص وتكوين الأموال من جهة، وتأمين الممتلكات والمسؤوليات من جهة أخرى، مع إنشاء صندوق مستقل لكل نوع، بما يمنع استخدام أموال مجموعة من المشتركين لتغطية مطالبات أو التزامات مجموعة أخرى.
وألزم شركات التكافل بالإفصاح في تقاريرها السنوية عن المركز المالي للصندوق بصورة مستقلة عن حساب المساهمين، وإتاحة المعلومات للجمهور بصورة واضحة ومنتظمة، بما يمكّن المؤمن لهم من التعرف إلى أصول الصندوق والتزاماته وقدرته على الوفاء بالتعويضات.
وأتاح النظام تأسيس مجلس أمناء لصندوق التكافل لتمثيل مصالحه وحمايتها وفق متطلبات الحوكمة الصادرة عن المصرف المركزي والهيئة العليا الشرعية، كما أجاز للمصرف إلزام الشركة بتشكيل المجلس عند الحاجة لتعزيز الرقابة وحماية أموال المشتركين.
وأجاز النظام لشركات التأمين إنشاء نوافذ لممارسة نشاط التكافل بعد الحصول على موافقة المصرف المركزي، على أن تخضع لإطار مستقل للحوكمة الشرعية، وتشكيل لجنة داخلية للرقابة الشرعية، وتعيين رئيس تقتصر مسؤولياته على إدارة نشاط النافذة.
كما ألزم الشركات بالفصل بين حسابات نافذة التكافل، بما فيها الصندوق، وحسابات الشركة الأم، بما يمنع استخدام اشتراكات المتعاملين في تمويل أعمال التأمين التقليدي أو تغطية التزامات الشركة الأخرى.
وتخضع شركات التكافل وفروع الشركات الأجنبية ونوافذ التكافل لرقابة المصرف المركزي، الذي يملك اتخاذ إجراءات عند المخالفة تشمل تقييد صلاحيات الإدارة أو استبدالها، وتعيين إدارة مؤقتة، أو منع مسؤولين من العمل في قطاع التأمين.
وتعمل صناديق التكافل على أساس التعاون بين المشتركين، إذ تودع الاشتراكات أو الجزء المخصص لتغطية المخاطر في صندوق مستقل، فيما تتولى شركة التأمين إدارته بصفتها وكيلاً مقابل رسوم محددة.
وفي حال تجاوز إيرادات الصندوق التزاماته ومصروفاته بنهاية السنة، يتكون فائض تأميني يخضع لمراجعة الخبير الاكتواري وموافقة المصرف المركزي قبل توزيعه وفق السياسة المعتمدة.
أما في حال عدم كفاية أصول الصندوق للوفاء بالتزاماته، فتقدم الشركة قرضاً حسناً من حساب المساهمين، يُسترد لاحقاً من الفوائض المستقبلية.